
Системы налогообложения в 2026 году: какую выбрать для ИП и ООО
Короткий ответ: малому бизнесу почти всегда подходит УСН (6% с доходов или 7% с прибыли в Петербурге), микробизнесу стоит посчитать АУСН и патент, фрилансеру без работников — НПД.

В России для малого бизнеса работают шесть налоговых режимов, и выбирают между ними не по ставке, а по четырём вещам: лимиты, структура расходов, клиенты и цена самого учёта. Ошибка на старте обходится дорого: сменить режим или объект УСН обычно можно только с 1 января.
Ниже сравнительная таблица на 2026 год, калькулятор-подсказка и порядок, в котором режим выбирает бухгалтер. По каждому режиму есть подробный разбор, ссылки на них — по ходу текста.
Какие налоговые режимы существуют
ОСНО, общая система, достаётся всем, кто ничего не выбрал: НДС 22% и налог на прибыль 25% (у ИП вместо него НДФЛ по шкале 13–22%). УСН — главный режим малого бизнеса с двумя объектами: 6% с доходов или 15% с прибыли, в Петербурге 7%. С 2025 года упрощёнка платит НДС, если доход превысил порог; в 2026 году он 20 млн ₽. АУСН, автоматизированная упрощёнка без деклараций, подходит микробизнесу с доходом до 60 млн ₽ и не больше 5 работников.
Три режима зависят от статуса. Патент доступен только ИП: налог фиксированный и считается от потенциального дохода, а не от реального. НПД (самозанятость) подходит тем, кто работает без наёмных работников и зарабатывает до 2,4 млн ₽ в год. ЕСХН — для сельхозпроизводителей, у которых своя сельхозпродукция даёт не меньше 70% дохода. Режимы можно совмещать: ИП может держать УСН и добавлять к ней патенты по отдельным видам деятельности.
Сравнительная таблица режимов на 2026 год
| Режим | Кому доступен | Налог | Лимиты | Главное |
|---|---|---|---|---|
| УСН «Доходы» | ИП и ООО | 6% с выручки | 490,5 млн ₽ / 130 чел. | Самый массовый режим; при доходе свыше 20 млн ₽ добавляется НДС |
| УСН «Доходы − расходы» | ИП и ООО | 15%, в СПб — 7% с прибыли | 490,5 млн ₽ / 130 чел. | Выгодна при подтверждённых расходах; минимальный налог 1% от выручки |
| АУСН | ИП и ООО | 8% с выручки или 20% с прибыли | 60 млн ₽ / 5 чел. | Налог считает ФНС, деклараций нет; взносы 0%, кроме травматизма; счёт только в уполномоченном банке |
| Патент (ПСН) | только ИП | 6% от потенциального дохода региона | 20 млн ₽ / 15 чел. | Фиксированный налог по виду деятельности; ООО недоступен |
| НПД (самозанятость) | физлица и ИП | 4% с физлиц / 6% с юрлиц | 2,4 млн ₽ / без работников | Без взносов и отчётности; перепродажа товаров запрещена |
| ЕСХН | сельхозпроизводители | 6% с прибыли | сельхозвыручка ≥ 70% | Для фермеров и агробизнеса; НДС с освобождением до 60 млн ₽ |
| ОСНО | все, без ограничений | прибыль 25% (ИП — НДФЛ 13–22%) + НДС 22% | без лимитов | Режим по умолчанию; полный учёт и максимальная нагрузка |
Лимит УСН указан с коэффициентом-дефлятором 1,090 на 2026 год (450 млн × 1,090). К налогам добавляются страховые взносы: у ИП — 57 390 ₽ за себя + 1% с дохода свыше 300 000 ₽ (на АУСН и НПД взносов нет), за работников — общие тарифы на всех режимах, кроме АУСН.
Калькулятор: какой режим вам подойдёт
Ответьте на пять вопросов — покажем, какие режимы проходят по лимитам и с чего начинать расчёт.
Как выбирает бухгалтер: четыре шага
Сначала лимиты — отсечь недоступное
Половина выбора — арифметика. По доходу НПД закрывается после 2,4 млн ₽, патент после 20 млн ₽, АУСН после 60 млн ₽, упрощёнка после 490,5 млн ₽. По работникам так же: на НПД их быть не может, на патенте до 15, на АУСН до 5, на УСН до 130. Сравнивать в деньгах стоит только то, что осталось.
Потом расходы — и их подтверждаемость
При ставке 15% «Доходы минус расходы» выгоднее, когда подтверждённые расходы больше 60% выручки. В Петербурге ставка 7%, и без учёта взносов граница опускается примерно до 14%: 6% от выручки против 7% от разницы. Взносы на «Доходах» уменьшают сам налог и сдвигают границу вверх, поэтому её считают по вашим цифрам. Учитываются только расходы, подтверждённые документами.
Дальше клиенты — и вопрос НДС
Если ваши покупатели — компании на общем режиме, им нужен вычет НДС, и продавец «без НДС» проигрывает конкурентам по цене. При доходе свыше 20 млн ₽ на УСН это превращается в выбор ставки: 5% или 7% без вычетов либо 22% с вычетами. Подробно — в статье про НДС на УСН.
И только в конце — цена самого учёта
НПД и АУСН экономят не только на налоге: ИП там не платит взносы за себя (на других режимах это 57 390 ₽ в год плюс 1% с дохода свыше 300 000 ₽), а учёта почти нет. Для микробизнеса экономия на бухгалтерии и взносах нередко перевешивает разницу ставок, поэтому режимы сравнивают по общей нагрузке, а не по проценту в названии.
Частые ошибки при выборе режима
Не подали уведомление на УСН. Самая дорогая ошибка: 30 дней с даты регистрации прошли — и до конца года бизнес работает на ОСНО с НДС 22% и полной отчётностью. Лечится просто: уведомление о переходе на УСН подаётся сразу в пакете с регистрационными документами.
Патент без страховочной УСН. Патент покрывает только вписанный в него вид деятельности. Доход мимо патента без «спящей» упрощёнки попадает под общий режим.
Спецставка НДС без расчёта. При доходе свыше 20 млн ₽ многие сразу выбирают 5%, хотя при больших закупках с НДС ставка 22% с вычетами бывает дешевле. А передумать можно только через 12 кварталов.
НПД при перепродаже товаров. Самозанятый продаёт только то, что сделал сам: перепродажа чужих товаров на НПД запрещена.
Подберём режим под ваши цифры — бесплатно при регистрации
Посчитаем налоговую нагрузку на 2–3 подходящих режимах, подадим уведомления в срок и настроим учёт. Действующему бизнесу — расчёт смены режима с цифрами «до и после». Перезвоним за 15 минут в рабочее время.
Частые вопросы о выборе системы налогообложения
Когда и как выбирают систему налогообложения?
Лучше всего при регистрации: уведомление о переходе на УСН подают вместе с документами на регистрацию или в течение 30 дней после постановки на учёт (п. 2 ст. 346.13 НК РФ). На АУСН новый бизнес переходит в те же 30 дней (ч. 2 ст. 4 ФЗ-17). Заявление на патент подают не позднее чем за 10 дней до начала работы по нему (п. 2 ст. 346.45 НК РФ), самозанятым становятся в приложении «Мой налог».
Можно ли совмещать несколько режимов?
Основная связка — ИП на УСН и патент: патент закрывает конкретный вид деятельности, упрощёнка — всё остальное. Патент можно совмещать и с общим режимом или ЕСХН (п. 1 ст. 346.43 НК РФ). НПД и АУСН ни с чем не совмещаются (п. 7 ч. 2 ст. 4 ФЗ-422, п. 19 ч. 2 ст. 3 ФЗ-17), а у ООО одновременно действует только один режим.
Может ли ООО работать на патенте или НПД?
Нет. Патент доступен только ИП (п. 1 ст. 346.43 НК РФ), НПД — физическим лицам, в том числе ИП (ч. 1 ст. 4 ФЗ-422). Организациям остаются УСН, АУСН, ЕСХН и ОСНО. Если ради патента или самозанятости всё и затевается, бизнес разумнее оформить как ИП.
Самозанятость или ИП — что выбрать на старте?
НПД хорош, пока вы работаете один и зарабатываете до 2,4 млн ₽ в год: налог 4–6%, без взносов и деклараций. ИП нужен, когда появляются работники, перепродажа товаров (на НПД она запрещена) или доход выше лимита; тогда выбирают между УСН, патентом и АУСН. Режимы специально для ИП разобраны в статье как выбрать налоговый режим для ИП. Если вы заказчик и привлекаете самозанятых, посмотрите образец договора с самозанятым и признаки, по которым налоговая может признать такие договоры трудовыми.
Чем АУСН отличается от обычной УСН?
На АУСН налог считает сама налоговая, деклараций нет, взносы за работников идут по тарифу 0% (остаётся только фиксированный взнос на травматизм), ИП за себя не платит. Взамен ставки выше (8% против 6%, 20% против 15% или 7% в Петербурге), лимиты жёстче (60 млн ₽ и 5 работников против 490,5 млн ₽ и 130), а счёт можно держать только в уполномоченном банке. Полное сравнение с таблицей — в гиде АУСН в 2026 году.
Как сменить режим, если бизнес уже работает?
Общее правило: режим меняют со следующего календарного года, уведомление о переходе на УСН или о смене объекта подают до 31 декабря. С УСН или НПД на АУСН можно перейти со следующего месяца, уведомив налоговую до конца текущего. Патент ИП берёт в любой момент, подав заявление за 10 дней. ИП на УСН может стать самозанятым и в течение месяца уведомить об отказе от УСН. Превысили лимит — режим теряют посреди года: УСН и АУСН с 1-го числа месяца превышения, патент с начала срока, на который он выдан. Переходы между УСН и ОСНО разобраны в статье переход с УСН на ОСНО и обратно.
Поможете выбрать режим и всё оформить?
Да. Регистрируете бизнес — подберём режим бесплатно в рамках регистрации ООО или регистрации ИП и подадим уведомление вместе с документами. Действующему бизнесу посчитаем смену режима в рамках бухгалтерского обслуживания.
Наш офис в Санкт-Петербурге
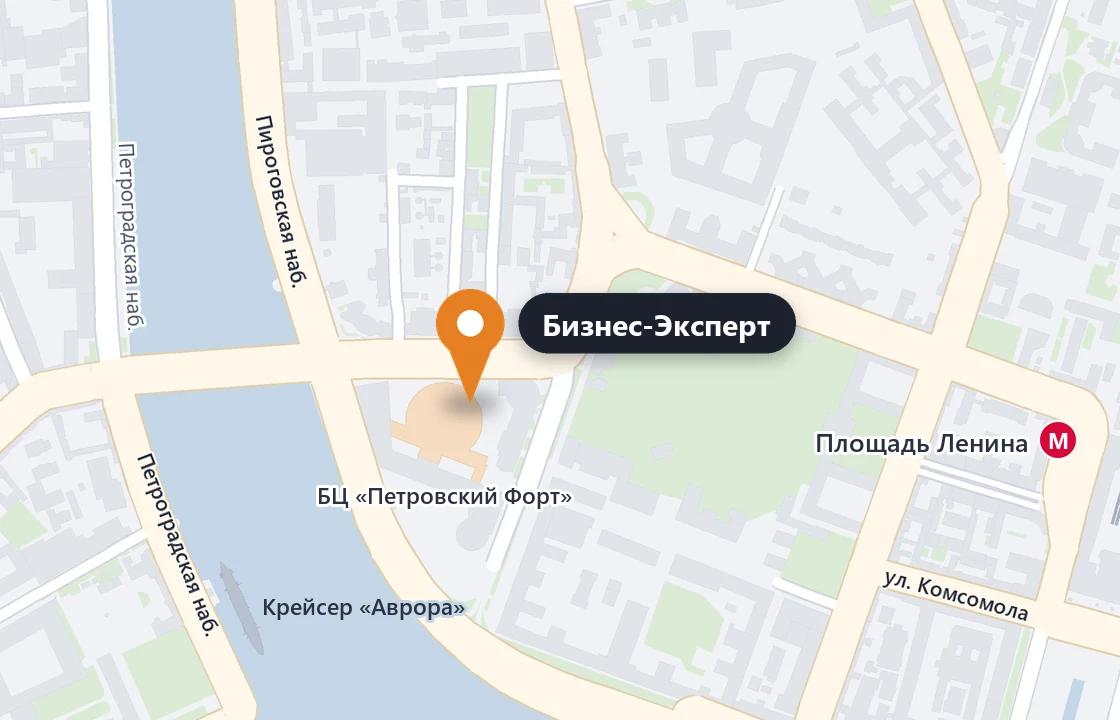
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram