
Как выбрать систему налогообложения для ИП в 2026 году
Шесть доступных режимов, их лимиты и ставки, страховые взносы и главное изменение последних лет — НДС на упрощёнке. Разбор бухгалтеров «Бизнес-Эксперт», Санкт-Петербург.

Коротко о главном
Выбор режима — решение на год вперёд: сменить его посреди года по своему желанию нельзя. При этом за последние полтора года поменялось столько, что многие инструкции в интернете устарели.
Три вещи, которые нужно знать прежде всего. Упрощёнка больше не освобождает от НДС автоматически — при доходе выше порога налог платить придётся. Лимит патента снижен: в 2026 году это 20 млн ₽ вместо прежних 60 млн ₽, причём слететь можно из-за прошлогодней выручки. И повышенные ставки УСН 8% и 20% отменены: шкала снова простая, 6% и 15%.
Если только открываетесь, посмотрите регистрацию ИП под ключ: режим подберём вместе с документами. Считать налоги и сдавать отчётность поможет бухгалтерское сопровождение, цены — в прайс-листе.
Шесть режимов, доступных предпринимателю
НПД, он же самозанятость. Самый простой вариант: нет отчётности и фиксированных взносов, налог считает приложение «Мой налог» — 4% с оплат от физлиц и 6% от компаний. Ограничения жёсткие: доход до 2,4 млн ₽ в год, нельзя нанимать работников по трудовым договорам и нельзя перепродавать чужой товар. Подходит мастерам, репетиторам, дизайнерам, консультантам.
АУСН, автоматизированная упрощёнка. Налог считает налоговая по данным банка и кассы, декларации не сдаются, взносы за сотрудников идут по тарифу 0% (кроме фиксированного взноса на травматизм), ИП за себя не платит. Ставка выше обычной УСН: 8% с доходов или 20% с прибыли. Ограничения: доход до 60 млн ₽, не больше 5 работников, счёт только в уполномоченном банке.
УСН «Доходы», 6%. Самый популярный режим у предпринимателей. Налог со всей выручки, расходы подтверждать не нужно. Регионы вправе снижать ставку. Выгоден, когда затрат мало: услуги, консалтинг, IT.
УСН «Доходы минус расходы», 15%. В Санкт-Петербурге ставка снижена до 7%. Налог только с прибыли, но каждый расход придётся подтверждать документами, и перечень допустимых расходов закрытый. При ставке 15% этот объект выгоднее, когда затраты больше примерно 60% выручки; в Петербурге при 7% граница намного ниже, без учёта взносов около 14%. Чаще всего его выбирают торговля, производство и стройка.
Патент. Платите фиксированную сумму, рассчитанную от потенциально возможного дохода, а реальная выручка на неё не влияет. Декларации нет. Но перечень видов деятельности ограничен и утверждается законом субъекта, а лимиты жёсткие — о них ниже.
ОСНО. Общая система: НДФЛ по прогрессивной шкале плюс НДС. Ограничений нет, но и учёт самый сложный. Ради вычета НДС для покупателей уходить на неё теперь не обязательно: на упрощёнке можно платить НДС по ставке 22% с вычетами. Шестой режим — ЕСХН для сельхозпроизводителей, он узкоспециальный.
Сравнение режимов: лимиты и ставки
Цифры актуальны на 2026 год.
| Режим | Ставка | Лимит дохода | Что важно |
|---|---|---|---|
| НПД (самозанятость) | 4% с физлиц, 6% с юрлиц | 2,4 млн ₽ | Нельзя нанимать работников и перепродавать чужой товар. Фиксированных взносов нет |
| АУСН | 8% с доходов или 20% с прибыли | 60 млн ₽ | До 5 работников, счёт только в уполномоченном банке. Нет деклараций, взносы за сотрудников 0%, кроме травматизма |
| УСН «Доходы» | 6%, регионы вправе снижать | 450 млн ₽ с индексацией | До 130 человек. Свыше порога добавляется НДС |
| УСН «Доходы минус расходы» | 15%, в СПб — 7% | 450 млн ₽ с индексацией | Расходы нужно подтверждать документами |
| ПСН (патент) | 6% от потенциального дохода | 20 млн ₽ в 2026 году | До 15 работников, зал торговли до 150 кв. м. Книгу учёта вести обязательно |
| ОСНО | НДФЛ по шкале + НДС | без ограничений | Учёт сложнее всего; вычет НДС покупателям можно дать и на УСН со ставкой 22% |
Совмещать режимы можно не любые: патент сочетается с упрощёнкой или общей системой, а самозанятость и АУСН не совмещаются ни с одним другим режимом. Если у вас несколько направлений с разной экономикой, схему лучше просчитать заранее — на консультации разберём вашу.
НДС на упрощёнке: главное изменение
Раньше выбор упрощёнки автоматически означал освобождение от НДС. Теперь нет, и это самое важное, что нужно понимать при планировании.
Освобождение сохраняется, если доход за предыдущий год не превысил 20 млн ₽. Порог 20 млн ₽ относится к доходу за 2025–2028 годы, для дохода за 2029 год он 15 млн ₽, с 2030-го — 10 млн ₽ (ст. 145 НК РФ в ред. ФЗ-228 от 04.07.2026). Если порог превышен в течение года, НДС платят с первого числа следующего месяца, конца года не ждут.
Когда обязанность возникла, у предпринимателя есть выбор. Можно взять пониженную ставку 5% (при доходе до 272,5 млн ₽) или 7% (до 490,5 млн ₽), но тогда входной НДС от поставщиков к вычету не принимается. Можно остаться на общей ставке 22% и вычетом пользоваться. Что выгоднее, зависит от доли закупок с НДС в вашей себестоимости: у торговли и производства часто выигрывает второй вариант, у услуг — первый.
Практический вывод: если вы планируете вырасти выше порога, закладывайте НДС в ценообразование заранее. Хуже всего узнать о нём в момент превышения, когда договоры с клиентами уже подписаны по старым ценам.
Страховые взносы: сколько и когда
Фиксированный взнос «за себя» предприниматель платит независимо от того, была деятельность или нет. В 2026 году это 57 390 ₽, срок — не позднее 28 декабря, а не 31-го (п. 2 ст. 432 НК РФ).
Сверх фиксированной суммы платится 1% с дохода, превышающего 300 000 ₽ за год, — этот взнос уплачивается до 1 июля следующего года.
Самое ценное здесь — правило уменьшения налога. ИП без работников уменьшает налог по УСН «Доходы» на сумму взносов без ограничения, вплоть до нуля: при небольших оборотах предприниматель нередко не платит налог вовсе, а только взносы. Лимит в 50% касается лишь тех, у кого есть наёмные сотрудники. И ещё: с 2023 года учитываются взносы, подлежащие уплате в этом периоде, — специально платить их заранее, чтобы уменьшить аванс, не требуется.
Фиксированные взносы не платят самозанятые и ИП на АУСН. Для самозанятого это и есть основная экономия по сравнению с ИП.
Как выбрать режим под свой бизнес
Начните с вопроса о расходах. Если их мало и они плохо документируются — ваш вариант «Доходы» или патент. Если затраты заметные и по ним есть документы, считайте «Доходы минус расходы»: в Петербурге при ставке 7% этот объект часто выгоднее уже при небольшой доле расходов.
Второй вопрос — про покупателей. Работаете с компаниями на общей системе, которым нужен вычет? Тогда либо ОСНО, либо упрощёнка с НДС по общей ставке. Работаете с физлицами — вопрос вычета не стоит вообще.
Третий — про масштаб. Один человек с оборотом до 2,4 млн ₽ чаще всего выигрывает на самозанятости. Микробизнес до 5 человек — присмотритесь к АУСН, она снимает почти всю отчётность. Дальше начинается территория упрощёнки.
И проверьте региональные ставки. Субъекты вправе снижать ставки УСН, и в Санкт-Петербурге по объекту «Доходы минус расходы» действует пониженная ставка. Разница между 15% и 7% на обороте в несколько миллионов — это уже существенные деньги.
Сроки перехода
Новый ИП. Уведомление о переходе на упрощёнку подаётся в течение 30 календарных дней с даты постановки на учёт. Надёжнее приложить его сразу к пакету на регистрацию. Пропустите срок — до конца года останетесь на общей системе.
Действующий ИП. Перейти на УСН можно только с 1 января, уведомление подаётся до 31 декабря.
Патент. Здесь свободнее: патент выдаётся на срок от одного до двенадцати месяцев в пределах календарного года, заявление подают не позднее чем за 10 дней до начала применения (п. 2 ст. 346.45 НК РФ). Так что начать можно почти с любого месяца, а не только с начала года.
Самозанятость. Регистрация в приложении занимает минуты, но помните о несовместимости: если вы ИП на упрощёнке и переходите на НПД, уведомление об отказе от УСН подают в течение месяца, иначе регистрацию самозанятым аннулируют (ч. 4, 5 ст. 15 ФЗ-422).
Ошибки, которые дорого обходятся
Регистрируют ИП там, где хватило бы самозанятости
Если вы работаете один, не перепродаёте чужой товар и зарабатываете до 2,4 млн ₽ в год, НПД чаще всего выгоднее: нет фиксированных взносов, нет деклараций, налог считает приложение. ИП со взносами имеет смысл, когда нужен наём, обороты выше лимита или заказчики требуют именно статус предпринимателя.
Пропускают срок уведомления о переходе на УСН
У вновь зарегистрированного ИП есть 30 календарных дней с даты постановки на учёт. Пропустили — остаётесь на общей системе до конца года, а это НДФЛ по шкале и НДС.
Считают, что патент освобождает от учёта
Декларации на ПСН действительно нет, но книгу учёта доходов вести обязан каждый патентщик. За её отсутствие штрафуют.
Планируют бизнес по устаревшему лимиту патента
Порог дохода на ПСН снижен: раньше было 60 млн ₽, в 2026 году — 20 млн ₽. Учитывается и доход за прошлый год, так что слететь с патента можно из-за прошлогодней выручки.
Забывают про НДС на упрощёнке
Упрощёнка перестала быть автоматическим освобождением от НДС. Если планируете вырасти выше порога, закладывайте налог в цены заранее, а не в момент превышения.
Подберём режим под ваши обороты
Посчитаем налоговую нагрузку по каждому подходящему варианту с учётом петербургских ставок, взносов и НДС. Если открываетесь — зарегистрируем ИП и подадим уведомление в срок. Перезвоним за 15 минут в рабочее время.
Частые вопросы о налоговых режимах для ИП
Сколько режимов доступно индивидуальному предпринимателю?
Шесть: НПД (самозанятость), АУСН, УСН в двух вариантах, патент, ЕСХН для сельхозпроизводителей и общая система. ИП доступен весь набор: патент применяют только индивидуальные предприниматели (п. 1 ст. 346.43 НК РФ), а НПД доступен физлицам и ИП, но не компаниям.
Какой лимит дохода на упрощёнке?
Право на УСН утрачивается при доходе свыше 450 млн ₽ (п. 4 ст. 346.13 НК РФ), и этот лимит индексируют на коэффициент-дефлятор: в 2026 году он 490,5 млн ₽. Ограничение по численности — 130 человек (пп. 15 п. 3 ст. 346.12 НК РФ). Повышенные ставки 8% и 20% отменены с 1 января 2025 года, ставки снова 6% и 15%.
Какой лимит на патенте?
Лимит по годам: 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м, с 2028-го — 10 млн ₽ (п. 6 ст. 346.45 НК РФ); раньше было 60 млн ₽. Право на патент теряется с начала года, если доход по патентам за прошлый год или в текущем году превысил лимит, то есть слететь можно и из-за прошлогодней выручки. Ещё ограничения: не больше 15 работников и зал торговли не больше 150 кв. м.
Есть ли налоговые каникулы для новых ИП?
С 2027 года — нет. Ставку 0% на УСН и на патенте для впервые зарегистрированных ИП регион мог установить своим законом не больше чем на два налоговых периода со дня регистрации (п. 4 ст. 346.20, п. 3 ст. 346.50 НК РФ), но с 1 января 2027 года эти нормы не применяются (ч. 3 ст. 2 Федерального закона от 29.12.2014 № 477-ФЗ). Переходного правила нет: ИП, который начал работать по ставке 0% в 2026 году, с 2027 года платит налог по обычной ставке. Сколько это будет в вашем случае, посчитаем на консультации.
Наш офис в Санкт-Петербурге
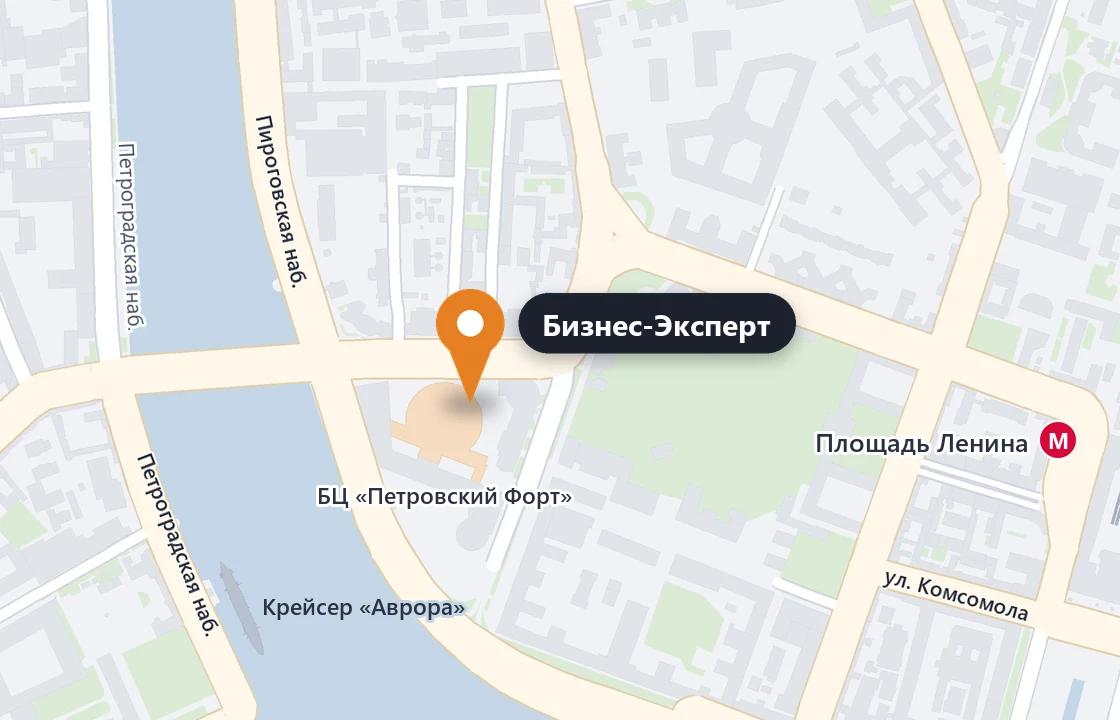
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram