
Бухгалтерия для ИП на УСН в 2026 году: как вести самому
Что обязан вести предприниматель на упрощёнке, в какие сроки платить и отчитываться, как уменьшить налог на взносы и когда придётся платить НДС. Практический разбор от бухгалтеров «Бизнес-Эксперт», Санкт-Петербург.

Коротко о главном
УСН потому и называется упрощённой, что учёт минимален: ИП не ведёт полноценную бухгалтерию, а заполняет одну книгу — КУДиР, платит налог и сдаёт одну годовую декларацию. Многие справляются сами.
Два момента, на которых чаще всего теряют деньги. ИП без работников уменьшает налог на страховые взносы без ограничения — при небольших доходах налог обнуляется. И с 2025 года упрощенцы с доходом больше 20 млн ₽ платят ещё и НДС.
Если разбираться некогда — возьмём учёт на себя: бухгалтерское обслуживание ИП от 2 000 ₽ в месяц. А как выбрать сам режим — в разборе налоговых режимов для ИП.
Что обязан вести ИП на УСН
Книга учёта доходов и расходов (КУДиР) — единственный обязательный регистр. В неё заносятся все поступления, а на объекте «Доходы минус расходы» — ещё и затраты. Сдавать книгу никуда не нужно, но по требованию налоговой её предъявляют, поэтому вести её нужно в течение всего года, а не восстанавливать перед проверкой.
Полноценный бухгалтерский учёт предпринимателю вести не обязательно. Баланс, отчёт о финансовых результатах и прочая отчётность, обязательная для ООО, для ИП не требуется — это прямо предусмотрено законом о бухгалтерском учёте. Достаточно налогового учёта доходов и расходов.
Первичные документы — акты, накладные, платёжки, чеки — нужно хранить пять лет. На объекте «Доходы минус расходы» без них расход нельзя подтвердить, а значит, и учесть при расчёте налога. Если есть работники, добавляется кадровый учёт и отчётность по ним, но это уже отдельная тема.
Ставки и лимиты
Два объекта налогообложения. «Доходы» — 6% со всей выручки: расходы не учитываются, зато и подтверждать ничего не надо. Выгоден, когда затрат мало: услуги, консалтинг, IT. «Доходы минус расходы» — 15% с прибыли, а в Санкт-Петербурге ставка снижена до 7%. Выгоден, когда затраты составляют больше 60–70% выручки, но каждый расход придётся подтверждать документами, и перечень допустимых расходов закрытый.
Объект выбирается при переходе на УСН и меняется только с 1 января следующего года — среди года переключиться нельзя. Поэтому если сомневаетесь, посчитайте оба варианта заранее. Смена объекта с 31 июля 2026 года оформляется через единое уведомление по УСН (новая форма КНД 1154004) — титульный лист и раздел 2.
Лимиты щедрые: право на упрощёнку сохраняется при доходе до 450 млн ₽ (с индексацией в 2026 году — 490,5 млн ₽) и численности до 130 человек. Повышенные ставки 8% и 20% отменены с 2025 года — теперь при любом доходе в пределах лимита действует базовая ставка.
Календарь сроков на год
Все даты для ИП на УСН в одном месте. Если дата выпадает на выходной, срок переносится на ближайший рабочий день.
| Что | Когда |
|---|---|
| Уведомления об исчисленных авансах | 25 апреля, 25 июля, 25 октября |
| Авансовый платёж за 1 квартал | 28 апреля |
| Авансовый платёж за полугодие | 28 июля |
| Авансовый платёж за 9 месяцев | 28 октября |
| Налог по итогам года | 28 апреля следующего года |
| Декларация по УСН | 25 апреля следующего года |
| Фиксированные страховые взносы | 28 декабря |
| 1 % с дохода свыше 300 000 ₽ | 1 июля следующего года |
Страховые взносы и уменьшение налога
Фиксированные взносы «за себя» за 2026 год — 57 390 ₽, срок до 28 декабря. Плюс 1 % с дохода свыше 300 000 ₽ (до 1 июля следующего года). Это обязательство не зависит от того, был ли доход. Посчитать точно, в том числе за неполный год, — калькулятор взносов ИП за себя.
Но эти же взносы уменьшают налог, и здесь кроется главная экономия на УСН «Доходы». ИП без работников вычитает взносы из налога полностью, без ограничения: если сумма взносов равна налогу или больше, платить налог не придётся вовсе (п. 3.1 ст. 346.21 НК РФ). Ограничение в 50% относится только к предпринимателям с наёмными сотрудниками.
Ещё важная деталь: с 2023 года достаточно, чтобы взносы подлежали уплате в текущем году, — фактически перечислять их заранее, чтобы уменьшить квартальный аванс, не нужно. На объекте «Доходы минус расходы» механика другая: там взносы уменьшают не налог, а налоговую базу, попадая в расходы.
НДС на упрощёнке: что изменилось
Долгое время «упрощёнка = без НДС» было аксиомой. С 2025 года это не так, и предпринимателю на УСН нужно понимать новые правила, даже если порог пока далеко.
Освобождение сохраняется, пока доход за прошлый год не больше 20 млн ₽. Порог 20 млн ₽ относится к доходу за 2025–2028 годы, для дохода за 2029 год он 15 млн ₽, с 2030-го — 10 млн ₽. Если порог превышен, по итогам прошлого года или уже в текущем, с 1-го числа следующего месяца вы платите НДС.
Тогда появляется выбор. Можно взять пониженную ставку 5 % (при доходе до 272,5 млн ₽) или 7 % (до 490,5 млн ₽), но без права принимать к вычету входной НДС от поставщиков. А можно платить по общей ставке 22% и вычетом пользоваться. Что выгоднее — зависит от доли закупок с НДС в вашей выручке. Для большинства небольших ИП порог недостижим, но растущему бизнесу этот расчёт стоит держать в поле зрения.
Частые ошибки ИП на упрощёнке
Не платят авансы в течение года
Многие думают, что налог платится один раз по итогам года. На самом деле по УСН есть три авансовых платежа — за первый квартал, полугодие и девять месяцев. За их просрочку начисляются пени, хотя штрафа за неуплату именно аванса нет.
Уменьшают налог только наполовину
Ограничение «не более 50%» касается только ИП с наёмными работниками. Если вы работаете один, налог по УСН «Доходы» уменьшается на страховые взносы без ограничения — вплоть до нуля. На этом предприниматели-одиночки регулярно переплачивают вдвое.
Ждут оплаты взносов, чтобы уменьшить аванс
С 2023 года налог уменьшается на взносы, подлежащие уплате в этом году, — дожидаться фактического списания не нужно. Достаточно, что взнос относится к текущему периоду.
Забывают про НДС при росте оборота
Освобождение от НДС действует, пока доход не больше 20 млн ₽. Превысили порог, за прошлый год или уже в этом, — с 1-го числа следующего месяца вы плательщик НДС. Об этом лучше знать заранее.
Не подают уведомления об авансах
Перед каждым авансом, до 25-го числа, подают уведомление об исчисленной сумме. Без него налоговая не распределит деньги с единого счёта на налог, и появится недоимка с пенями.
Не хранят первичку
Документы, подтверждающие доходы и расходы, нужно хранить пять лет. При проверке отсутствие первички превращает подтверждённые расходы в неподтверждённые, и налог доначисляют.
Возьмём учёт ИП на себя
Заполним КУДиР, посчитаем налог с учётом взносов, сдадим декларацию в срок и предупредим о приближении к порогу НДС. Для ИП на УСН — от 2 000 ₽ в месяц. Перезвоним за 15 минут в рабочее время.
Частые вопросы о бухгалтерии ИП на УСН
Обязан ли ИП на УСН вести бухгалтерский учёт?
Нет. Индивидуальный предприниматель вправе не вести бухгалтерский учёт в полном смысле, если ведёт учёт доходов и расходов по правилам Налогового кодекса (ФЗ-402 «О бухгалтерском учёте»). Единственный обязательный регистр на УСН — книга учёта доходов и расходов (КУДиР). Составлять баланс и отчёт о финансовых результатах, как ООО, предпринимателю не нужно. Именно поэтому многие ИП обходятся без штатного бухгалтера.
Что будет, если вести учёт неправильно?
Самые частые последствия — пени за несвоевременные авансы, штраф за просрочку декларации (не менее 1 000 ₽, если по ней есть налог), доначисление налога при непризнании расходов из-за отсутствия первички и блокировка счёта за неподанную вовремя отчётность. Всё это дороже, чем аккуратный учёт с самого начала. Если времени на бухгалтерию нет, проще передать её на бухгалтерское обслуживание — для ИП это от 2 000 ₽ в месяц, меньше цены одного штрафа.
Наш офис в Санкт-Петербурге
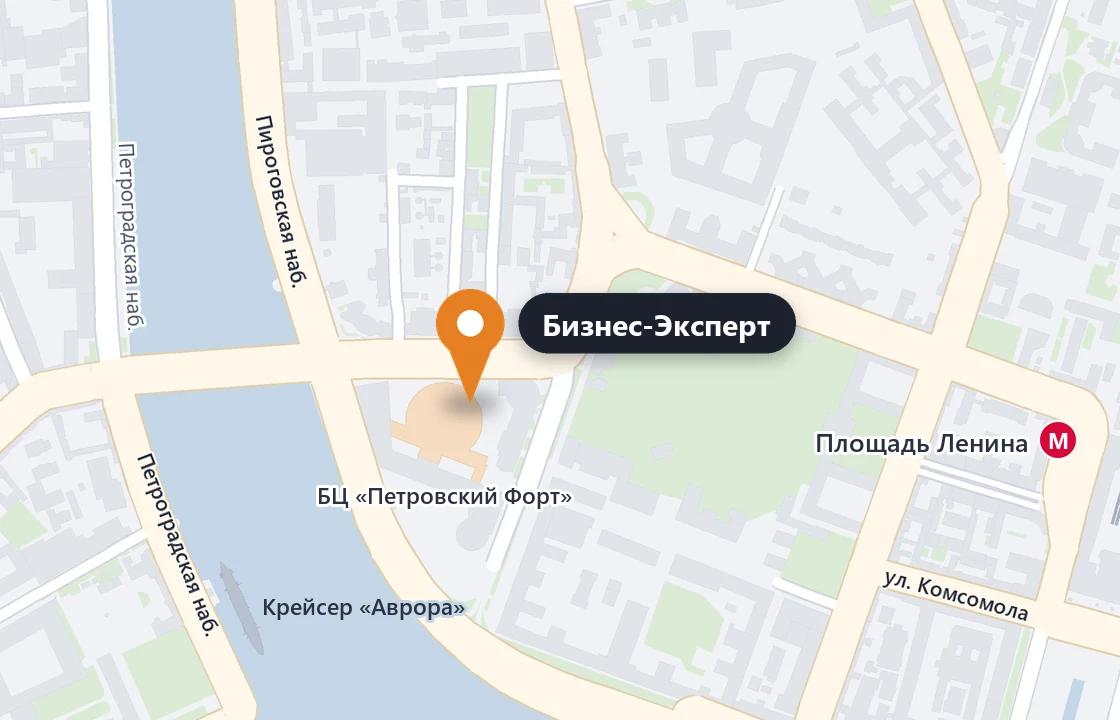
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram