
Взносы ИП за себя в 2026 году: сколько, когда и как посчитать
Короткий ответ: в 2026 году ИП платит за себя 57 390 ₽ до 28 декабря и 1 % с дохода свыше 300 000 ₽ до 1 июля 2027 года, но не больше 321 818 ₽. Платить нужно и без доходов. Исключение — АУСН: там взносы за себя не платят.

Взносы за себя — главный обязательный платёж ИП, который не зависит от того, работает бизнес или нет. Ошибаются в нём по трём причинам: забывают про 1 %, неправильно считают неполный год и не уменьшают на взносы налог, хотя закон это позволяет.
Ниже — калькулятор с учётом даты регистрации и закрытия, суммы по годам, правила расчёта 1 % на каждом режиме и порядок уменьшения налога. Какие ещё отчёты и платежи есть у ИП — в статье отчётность ИП.
Калькулятор взносов ИП за себя
Выберите год и режим, укажите доход. Если ИП зарегистрирован или закрыт в течение года, введите даты — фиксированная часть пересчитается по месяцам и дням.
Фиксированные взносы ИП по годам
Суммы установлены в Налоговом кодексе заранее на несколько лет (п. 1.2 ст. 430 НК РФ). Первая колонка — фиксированная часть, вторая — максимум, который можно заплатить в виде 1 %.
| Год | Фиксированные взносы | 1 % не больше | Срок: фиксированные / 1 % |
|---|---|---|---|
| 2025 | 53 658 ₽ | 300 888 ₽ | 28 декабря 2025 / 1 июля 2026 |
| 2026 | 57 390 ₽ | 321 818 ₽ | 28 декабря 2026 / 1 июля 2027 |
| 2027 | 61 154 ₽ | 342 923 ₽ | 28 декабря 2027 / 1 июля 2028 |
Если срок выпадает на выходной, он переносится на следующий рабочий день.
С какого дохода считают 1 %
1 % берут не со всей выручки, а с дохода сверх 300 000 ₽. Что считать доходом, зависит от режима (п. 9 ст. 430 НК РФ).
| Режим | Какой доход берут |
|---|---|
| УСН «Доходы» | Все доходы из декларации по УСН, расходы не вычитают |
| УСН «Доходы минус расходы» | Доходы минус расходы из декларации по УСН |
| ОСНО | Доходы от предпринимательской деятельности минус профессиональные вычеты |
| Патент | Потенциально возможный доход по патенту, а не реальная выручка |
| Несколько режимов | Доходы по всем режимам складывают |
| АУСН | Взносы за себя не платят вовсе |
Пример для 2026 года: ИП на УСН «Доходы» получил 2 000 000 ₽. 1 % = (2 000 000 − 300 000) × 1 % = 17 000 ₽. Всего за год — 57 390 ₽ + 17 000 ₽ = 74 390 ₽.
Сроки уплаты и неполный год
Фиксированную часть за 2026 год нужно заплатить до 28 декабря 2026 года, 1 % — до 1 июля 2027 года (п. 2 ст. 432 НК РФ). Платить можно одной суммой или частями в течение года — единым налоговым платежом на единый налоговый счёт. Важно только, чтобы к сроку на счёте оказалась вся сумма.
Если ИП зарегистрирован в течение года, фиксированную часть считают с месяца регистрации: за полные месяцы по 1/12 годовой суммы, за месяц регистрации — пропорционально дням (п. 3 ст. 430 НК РФ). При закрытии сумму считают так же, по день снятия с учёта, и платят в течение 15 календарных дней (п. 5 ст. 432 НК РФ). Порог 300 000 ₽ для 1 % при неполном годе не уменьшается.
Как уменьшить налог на взносы
На УСН «Доходы» ИП уменьшает налог на взносы за себя (п. 3.1 ст. 346.21 НК РФ). Если работников нет, ограничения нет: при небольшом доходе налог может уйти в ноль. Если есть работники, налог уменьшают не больше чем на 50 %. Фиксированные взносы уменьшают налог того года, за который они положены, даже если ещё не оплачены.
На патенте взносы тоже уменьшают стоимость патента, но для этого подают в налоговую уведомление (п. 1.2 ст. 346.51 НК РФ). Как его заполнить и когда подавать — на странице уменьшение патента на взносы. На АУСН вопрос не стоит: взносы за себя там 0 ₽ (ч. 7 ст. 18 закона № 17-ФЗ).
Посчитаем взносы и уменьшим на них налог
Считаем взносы с учётом неполного года и 1 %, уменьшаем на них налог по УСН или патенту, подаём уведомления и следим за сроками. Перезвоним за 15 минут в рабочее время.
Частые вопросы про взносы ИП за себя
Сколько ИП должен заплатить взносов за себя в 2026 году?
Фиксированная часть — 57 390 ₽, её платят до 28 декабря 2026 года. Если доход за год больше 300 000 ₽, добавляется 1 % с суммы превышения, но не больше 321 818 ₽; этот взнос платят до 1 июля 2027 года (ст. 430, 432 НК РФ). Например, при доходе 2 млн ₽ на УСН «Доходы» выйдет 74 390 ₽.
Нужно ли платить взносы, если доходов нет?
Да. Фиксированную часть платят, пока ИП зарегистрирован, даже если деятельности и доходов не было. Не платить можно только за периоды, прямо названные в законе, и только если в это время ИП не работал: служба по призыву, уход за ребёнком до полутора лет и некоторые другие (п. 7 ст. 430 НК РФ). Освобождение оформляют заявлением в налоговую с подтверждающими документами, не позднее трёх лет с даты, когда возникло право, и только за месяцы без деятельности. Если ИП не нужен, его проще закрыть.
Нужно ли сдавать отчёт по взносам за себя?
Нет. Расчёт по взносам за себя сдают только главы КФХ (п. 3 ст. 432 НК РФ). Доход для 1 % налоговая видит по вашей декларации. Отчёты нужны, только если у ИП есть работники, — подробнее в статье отчётность ИП.
Можете посчитать и платить взносы за меня?
Да. Считаем взносы с учётом неполного года и 1 %, уменьшаем на них налог, подаём уведомления и следим за сроками. Тарифы — на странице бухгалтерских услуг для ИП.
Наш офис в Санкт-Петербурге
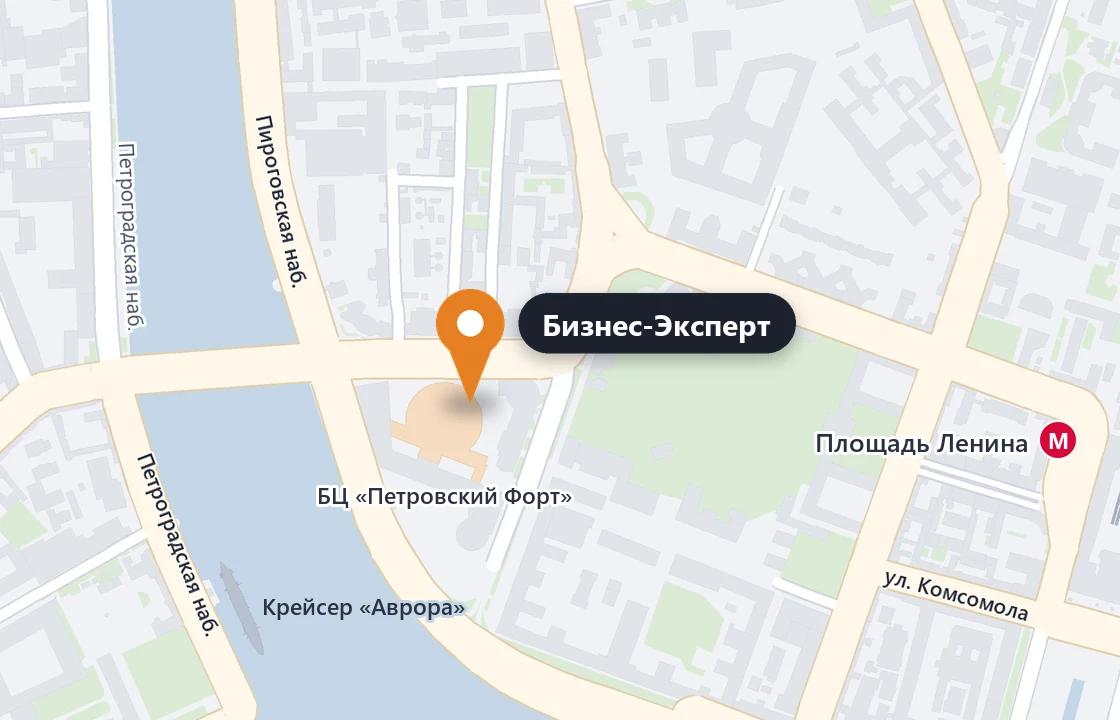
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram