
Уменьшение патента на страховые взносы в 2026 году
Короткий ответ: ИП без работников уменьшает патент на взносы за себя до нуля, с работниками — не больше чем наполовину. Сам вычет не применяется, нужно уведомление КНД 1112021. Ниже правила, примеры расчёта и типичные ошибки.

Вычет взносов — самая недооценённая часть патентной системы. Взносы за себя ИП платит в любом случае, а значит, для предпринимателя без работников патент стоимостью до суммы взносов по сути бесплатен. Но только для тех, кто подал уведомление: налоговая сама ничего не уменьшит.
Сколько стоит ваш патент с учётом вычета — прикиньте в калькуляторе на странице патента, а здесь разберём механику вычета и оформление уведомления.
Четыре правила вычета
Без работников — вычет до 100%
ИП без наёмных работников уменьшает патент на взносы за себя вплоть до нуля. Фиксированные взносы (57 390 ₽ в 2026 году) и 1% с дохода свыше 300 тысяч перекрывают патент стоимостью до этих сумм полностью, и платить за такой патент не придётся.
С работниками — не более 50%
Если вы делаете выплаты работникам, патент уменьшается максимум наполовину. Зато в вычет идут и взносы за себя, и уплаченные взносы за работников патентной деятельности, и больничные за первые три дня. Ограничение по закону связано с самим фактом выплат физическим лицам (п. 1.2 ст. 346.51 НК РФ), поэтому действует на все патенты года, даже если работники заняты только в одном направлении.
Взносы за себя — можно ещё не заплатить
Патент уменьшается на взносы за себя, которые подлежат уплате в году действия патента, фактического списания денег ждать не нужно (п. 1.2 ст. 346.51 НК РФ). Взносы за работников, наоборот, учитывают только уплаченные.
Без уведомления вычет не работает
Налоговая не уменьшит патент сама: нужно подать уведомление по форме КНД 1112021 (приказ ФНС от 26.03.2021 № ЕД-7-3/218@). Срока подачи в законе нет, но разумно успеть до оплаты патента: тогда платите сразу меньше, а не возвращаете переплату.
Примеры: сколько реально платить за патент
| Ситуация | Предел вычета | Итог |
|---|---|---|
| Патент 40 000 ₽, работников нет, взносы за себя 57 390 ₽ | до 100% | 0 ₽ — взносы полностью перекрыли патент; остаток 17 390 ₽ можно учесть по другому патенту этого года |
| Патент 90 000 ₽, работников нет, взносы 57 390 ₽ + 1% ≈ 12 000 ₽ | до 100% | 90 000 − 69 390 = 20 610 ₽ к оплате |
| Патент 120 000 ₽, есть работники, взносы всего 150 000 ₽ | не более 50% | 120 000 − 60 000 = 60 000 ₽ к оплате: вычет упёрся в половину стоимости |
| Два патента по 30 000 ₽, работники только в первом | не более 50% по обоим | каждый патент уменьшается максимум до 15 000 ₽: ограничение действует на весь год |
Суммы взносов за себя в примерах — уровня 2026 года (57 390 ₽ фиксированно + 1% с дохода свыше 300 тысяч). Патент на 6–12 месяцев оплачивают двумя частями, и уведомление, поданное до первого платежа, уменьшает уже его, а не только финальный.
Уведомление об уменьшении патента: как подать
Форма утверждена приказом ФНС от 26.03.2021 № ЕД-7-3/218@. В ней указывают патенты (можно несколько сразу) и суммы взносов, которые вы ставите к вычету. Подают уведомление в инспекцию, где вы состоите на учёте как плательщик патента: на бумаге или электронно, по электронной подписи (ЭЦП) или через личный кабинет ИП.
Срока подачи в законе нет, но подать до срока оплаты патента выгоднее: платите сразу меньше, вместо того чтобы возвращать переплату. Если вычет заявлен больше допустимого, например при работниках превышен лимит 50%, инспекция откажет в течение 20 дней, и уведомление подают заново с корректной суммой (п. 1.2 ст. 346.51 НК РФ).
Частые ошибки
Оплатили патент и забыли про вычет
Самая дорогая ошибка: уведомление не подано, патент оплачен целиком, взносы уплачены отдельно — переплата в десятки тысяч рублей. Вычет можно «догнать» и после оплаты, вернув или зачтя переплату.
Вычли 100% при наличии работников
Работники есть, а вычет заявлен полный — инспекция откажет в части, превышающей 50%, и доначислит патент к оплате. Помните: ограничение связано с выплатами физическим лицам и действует на все патенты года.
Учли взносы за работников без оплаты
Правило «подлежащие уплате» действует только для взносов за себя. Взносы за работников уменьшают патент лишь после фактической уплаты: заявите неуплаченные, получите отказ, и патент придётся доплатить.
Одни и те же взносы — в два режима
При совмещении патента с УСН одну и ту же сумму взносов нельзя вычесть и из патента, и из налога по упрощёнке: распределите её между режимами заранее.
Посчитаем вычет и подадим уведомление
Проверим ваши патенты и взносы, посчитаем максимальный вычет без риска отказа и подадим КНД 1112021 по электронной подписи. Разово — в составе оформления патента, постоянно — на бухобслуживании ИП. Перезвоним за 15 минут в рабочее время.
Частые вопросы об уменьшении патента
На какие взносы можно уменьшить патент?
По п. 1.2 ст. 346.51 НК РФ патент уменьшается на фиксированные взносы ИП за себя и 1% с дохода свыше 300 000 ₽, подлежащие уплате в году действия патента; на взносы за работников патентной деятельности, уплаченные в этом году; на больничные за первые три дня за счёт работодателя; на платежи по договорам добровольного личного страхования работников. Взносы за работников за прошлые периоды, уплаченные с опозданием, учитывают в году фактической уплаты.
Патент уже оплачен полностью — вычет пропал?
Нет. Подайте уведомление и после оплаты: образуется положительное сальдо единого налогового счёта, его можно зачесть в счёт других налогов или вернуть на счёт (ст. 78 НК РФ). Если налоговая откажет в вычете, она сообщит об этом в течение 20 дней, а уведомление можно подать повторно (п. 1.2 ст. 346.51 НК РФ).
Взносы больше стоимости патента — остаток сгорает?
Не обязательно. Если в этом же календарном году у вас есть другие патенты, неучтённый остаток взносов можно направить на них (п. 1.2 ст. 346.51 НК РФ); в уведомлении указывают несколько патентов. Перенести остаток на следующий год нельзя. Если патент один, «лишние» взносы просто уплачивают как обычно, они в любом случае обязательны.
Поможете оформить уменьшение?
Да. Разово — в рамках оформления патента под ключ за 3 000 ₽ поможем и с уведомлением на вычет. На постоянной основе — в рамках бухгалтерского обслуживания ИП от 2 000 ₽/мес: считаем взносы, следим за лимитами, подаём уведомления в нужные даты, чтобы вы не переплачивали за патент ни рубля.
Наш офис в Санкт-Петербурге
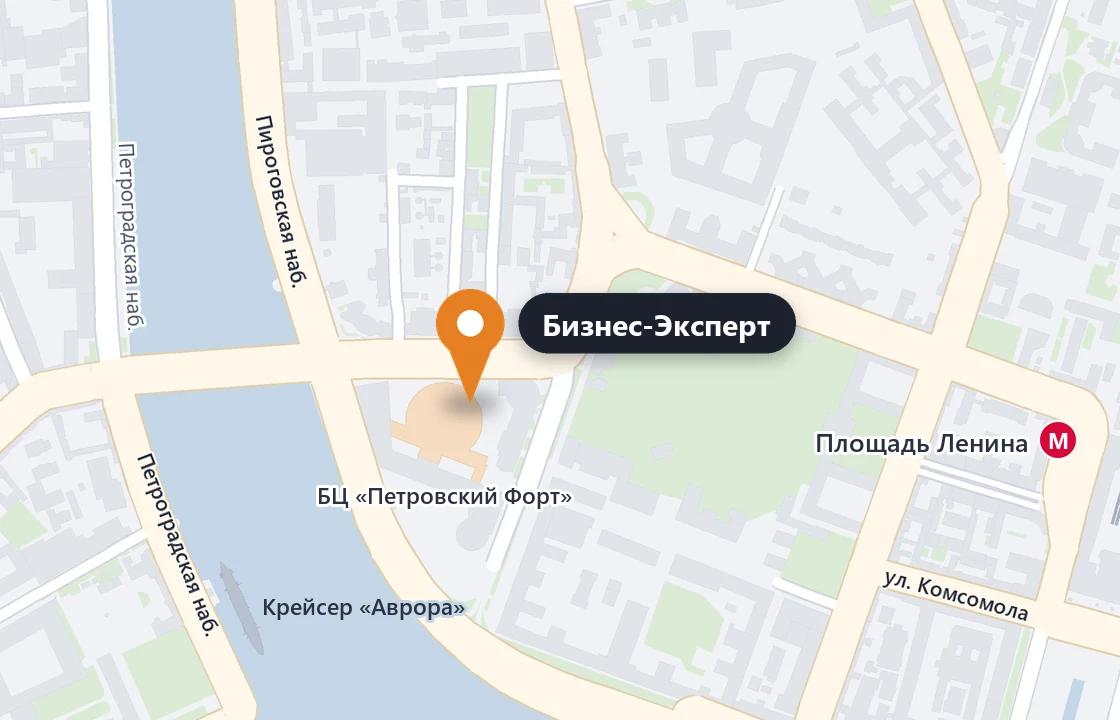
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram