
Отчётность ИП в 2026 году: что и когда сдаёт предприниматель
Короткий ответ: ИП без работников сдаёт одну налоговую декларацию в год — на УСН до 25 апреля, на ОСНО до 30 апреля. На патенте и АУСН деклараций нет. Бухгалтерскую отчётность ИП не сдаёт. Если появляются работники, добавляются отчёты за них — как у компаний.

У ИП отчётов меньше, чем у ООО, но и ошибаются в них чаще: многие считают, что без доходов можно ничего не сдавать, и узнают о штрафе или заблокированном счёте. Состав отчётности зависит от двух вещей — налогового режима и того, есть ли работники.
Ниже — что сдаёт ИП без работников на каждом режиме, что добавляется с первым сотрудником, как платить взносы за себя и что сдать при закрытии. Конкретные даты по месяцам — в налоговом календаре. Отчётность компаний разобрана отдельно: отчётность ООО.
Какую отчётность сдаёт ИП без работников
Главное различие режимов — в декларации: на УСН и ОСНО её сдают раз в год, на патенте и АУСН её нет совсем.
| Что сдают | УСН | ОСНО | Патент | АУСН |
|---|---|---|---|---|
| Налоговая декларация | Раз в год, до 25 апреля | 3-НДФЛ раз в год, до 30 апреля; налог — до 15 июля | Не подаётся | Не подаётся |
| НДС | Если доход за прошлый год больше 20 млн ₽ или порог превышен в этом году: декларация ежеквартально | Декларация ежеквартально, до 25-го, электронно, если нет освобождения | Не платят по деятельности на патенте | Не платят |
| Книга учёта | Книга учёта доходов и расходов (КУДиР) | Учёт доходов и расходов для 3-НДФЛ | Книга учёта доходов на патенте | Не нужна: данные передаёт банк |
| Уведомления об исчисленных налогах | Перед уплатой авансов за квартал, полугодие и 9 месяцев | Перед уплатой авансов по НДФЛ | Только об уменьшении патента на взносы, если уменьшаете | Нет |
| Взносы за себя | 57 390 ₽ + 1 % с дохода свыше 300 тыс. ₽; отчёта нет | То же | То же | 0 ₽ |
Как выбрать режим и чем они отличаются по налогу — в статье системы налогообложения. Про НДС на упрощёнке и порог 20 млн ₽ — в разборе НДС на УСН.
Отчётность ИП с работниками
С первого работника по трудовому договору или исполнителя по договору подряда ИП становится работодателем и отчитывается за него так же, как компания. Исключение — АУСН: за работников отчитывается банк.
| Отчёт | Как часто | Срок |
|---|---|---|
| Расчёт по страховым взносам (РСВ) | Раз в квартал | До 25-го числа после квартала, за год — до 25 января |
| Персонифицированные сведения | Каждый месяц | До 25-го числа следующего месяца |
| 6-НДФЛ | Раз в квартал | До 25-го числа после квартала, за год — до 25 февраля |
| ЕФС-1 в Социальный фонд | По событию и раз в квартал | Приём и увольнение — на следующий рабочий день; травматизм — до 25-го после квартала |
| Уведомления по НДФЛ и взносам за работников | По сроку платежа | До 25-го числа месяца, в котором платёж |
ИП на патенте сдаёт 6-НДФЛ за работников в инспекцию, где стоит на учёте по патенту. Расчёт по взносам и 6-НДФЛ на бумаге можно подать, если выплаты получали не больше 10 человек.
Взносы ИП за себя в 2026 году
Взносы за себя ИП платит на любом режиме, кроме АУСН, — с доходами и без. В 2026 году фиксированная сумма — 57 390 ₽, её платят до 28 декабря. Если доход за год больше 300 000 ₽, добавляется 1 % с превышения, но не больше 321 818 ₽; этот взнос платят до 1 июля следующего года (ст. 430, 432 НК РФ).
Отчитываться по взносам за себя не нужно: налоговая сама видит доход по декларации. Зато на УСН «Доходы» и на патенте взносы уменьшают сам налог (п. 3.1 ст. 346.21, п. 1.2 ст. 346.51 НК РФ). В 2027 году фиксированная сумма вырастет до 61 154 ₽. На АУСН взносы за себя — 0 ₽. Посчитать свою сумму с учётом неполного года — в калькуляторе взносов ИП.
ИП без доходов, при закрытии и на двух режимах
ИП на УСН без доходов
Декларацию по УСН всё равно сдают раз в год, нулевую. Если за год не было ни одного движения денег по счетам, вместо неё можно подать единую упрощённую декларацию. Взносы за себя платят и без доходов.
Закрытие ИП
Декларацию по УСН сдают до 25-го числа месяца после закрытия, 3-НДФЛ на ОСНО — в течение 5 дней после прекращения деятельности. Взносы за себя — в течение 15 дней со снятия с учёта. Если были работники, расчёт по взносам и сведения для Социального фонда сдают до подачи заявления о закрытии.
УСН и патент одновременно
По видам деятельности на патенте декларации нет, ведут книгу учёта доходов. По остальной деятельности — обычная декларация по УСН и КУДиР. Лимит патента считают только по доходам от деятельности на патенте.
Бухгалтерская отчётность
ИП её не сдаёт: предприниматель вправе не вести бухгалтерский учёт, если ведёт налоговый — КУДиР, книгу учёта доходов или учёт для 3-НДФЛ. Баланс и отчёт о финансовых результатах — обязанность организаций.
Штрафы и блокировка счёта ИП
За просроченную декларацию штраф — 5 % налога по ней за каждый полный или неполный месяц просрочки, но не больше 30 % и не меньше 1 000 ₽ (п. 1 ст. 119 НК РФ). Если по декларации платить нечего, штрафа за опоздание нет (п. 3 ст. 119 НК РФ, действует с 26 июня 2026 года). За прочие документы для налоговой — 200 ₽ за каждый (п. 1 ст. 126 НК РФ).
Если декларация не сдана в течение 20 дней после срока, налоговая вправе приостановить операции по счёту ИП (ст. 76 НК РФ). Снять блокировку можно, только сдав отчёт. Если ИП больше не нужен, проще его закрыть.
Возьмём отчётность ИП на себя
Ведём КУДиР, сдаём декларации и отчёты за работников, считаем взносы за себя и уменьшаем на них налог, следим за сроками. Перезвоним за 15 минут в рабочее время.
Частые вопросы про отчётность ИП
Какую отчётность сдаёт ИП на УСН без работников?
Одну декларацию по УСН в год — до 25 апреля следующего года. Плюс ведёт книгу учёта доходов и расходов и подаёт уведомления об исчисленных суммах перед уплатой авансов за квартал, полугодие и 9 месяцев. Если доход за прошлый год больше 20 млн ₽, добавляется ежеквартальная декларация по НДС. Бухгалтерскую отчётность ИП не сдаёт.
ИП только на патенте и не переходил на УСН — нужно ли сдавать нулевые 3-НДФЛ и НДС?
Нет, если весь доход получен по патенту: декларации по налогам, от которых освобождает патент, не подают (п. 2 ст. 80, п. 10 и 11 ст. 346.43 НК РФ; письмо Минфина от 22.02.2017 № 03-11-12/10468). Отчитаться по общему режиму придётся за доход вне патента: до начала его срока, в перерыве между патентами, при утрате права на патент. Чтобы такой доход облагался по УСН, а не НДФЛ и НДС, подайте уведомление о переходе на УСН до 31 декабря — упрощёнка начнёт действовать с 1 января, но декларацию по ней придётся сдавать каждый год, даже нулевую.
Можете взять отчётность ИП на себя?
Да. Ведём КУДиР, сдаём декларации и отчёты за работников, считаем взносы за себя и напоминаем о сроках. Тарифы — на странице бухгалтерских услуг для ИП. Если ИП не работает, есть отдельная услуга сдачи нулевой отчётности.
Наш офис в Санкт-Петербурге
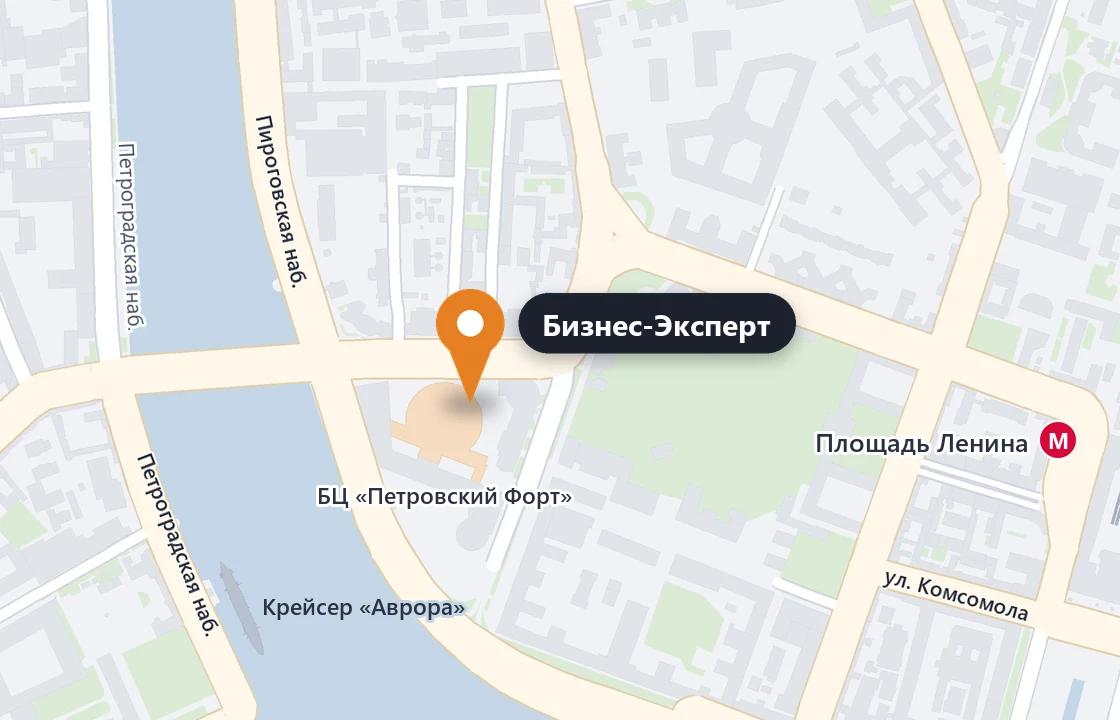
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram