
НДС на УСН в 2026 году: кто платит и по какой ставке
Короткий ответ: при доходе за 2025 год до 20 млн ₽ вы освобождены от НДС автоматически, без уведомлений и деклараций. При большем доходе выбираете: спецставка 5 или 7% без вычета входного НДС либо обычные 22% с вычетами.

С 2025 года упрощёнка перестала означать «без НДС»: все на УСН формально стали плательщиками этого налога. На практике всё решают пороги дохода. Большинство малого бизнеса так и работает без НДС, но границу нужно знать и отслеживать. В 2026 году общая ставка выросла до 22%, а снижение порога отложили: 20 млн ₽ действуют до конца 2029 года.
Разбираем систему целиком: когда НДС не касается вас вовсе, как выбрать между 5, 7 и 22% и какие сроки нельзя пропустить. Если только переходите на упрощёнку — начните с уведомления о переходе на УСН.
Кто платит НДС на УСН, а кто освобождён
Правило одно, и оно про деньги: если доход за предыдущий год не превысил 20 млн ₽, в текущем году вы освобождены от НДС (ст. 145 НК РФ). Освобождение работает автоматически, без заявлений: уведомление о нём подают только на ОСНО и ЕСХН (п. 3 ст. 145 НК РФ). Новые компании и ИП на УСН освобождены с даты постановки на учёт, доходов прошлого года у них просто нет.
Освобождённые не сдают декларацию по НДС, не ведут книги продаж и покупок и не составляют счета-фактуры (п. 5 ст. 168 НК РФ); в договорах и первичных документах обычно пишут «Без НДС». Следить нужно за двумя вещами. Первая — доход текущего года: превышение 20 млн ₽ включает НДС со следующего месяца. Вторая — счета-фактуры: если выставить покупателю счёт-фактуру с выделенным налогом, этот НДС придётся заплатить.
Отдельное правило для ИП (закон от 25.04.2026 № 104-ФЗ): если доход за 2025 год не больше 60 млн ₽, а освобождение от НДС или патент ИП потерял с 1 января 2026 года, проценты по вкладам и остаткам на счетах в лимит за 2025 год не включают. Уложился без них в 20 млн ₽ — освобождение действует до конца 2026 года, пока доход 2026 года не превысит тот же порог. На организации правило не распространяется.
Порог освобождения от НДС: график по годам
Действующая редакция ст. 145 НК РФ (закон от 04.07.2026 № 228-ФЗ). Обратите внимание: ранний план реформы со снижением порога уже с 2027 года отменён, но статьи с устаревшими цифрами всё ещё встречаются в поиске.
| Годы работы | Порог дохода | Комментарий |
|---|---|---|
| 2026–2029 | 20 млн ₽ | Без НДС работает тот, у кого доход за прошлый год не больше 20 млн ₽ и в текущем году порог не превышен |
| 2030 | 15 млн ₽ | Первое снижение: доход за 2029 год и доход в 2030 году — не больше 15 млн ₽ |
| 2031 и далее | 10 млн ₽ | Доход за 2030 год и за каждый следующий — не больше 10 млн ₽ |
Порог освобождения не индексируется на коэффициент-дефлятор. Индексируют только пороги спецставок 5 и 7% (п. 9 ст. 164 НК РФ), о них ниже.
Ставки НДС для упрощёнки в 2026 году: 5, 7 или 22%
Превысили порог освобождения — выбираете один из двух путей: спецставки по п. 8 ст. 164 НК РФ (ниже ставка, но без вычета входного НДС) или общая ставка 22% со всеми вычетами. Пороги спецставок указаны с учётом коэффициента-дефлятора 1,090 на 2026 год.
| Ставка | Доход в 2026 году | Вычет входного НДС | Кому обычно подходит |
|---|---|---|---|
| 5% | до 272,5 млн ₽ | Нет, входной НДС включают в стоимость покупок | Услуги и работы с небольшой долей закупок; клиенты — физлица или УСН-щики |
| 7% | 272,5 млн ₽ – 490,5 млн ₽ | Нет, входной НДС включают в стоимость покупок | Те же, но с оборотом выше порога 5% |
| 22% | без порога (в рамках УСН) | Да — полный вычет входного НДС | Торговля и производство с большим входным НДС; клиенты — плательщики НДС |
Четыре правила, на которых ошибаются
Освобождение — автоматом, спецставка — надолго
Если доход за прошлый год не превысил 20 млн ₽, освобождение от НДС действует само по себе, уведомление не нужно: его подают только на ОСНО и ЕСХН (п. 3 ст. 145 НК РФ). А спецставку 5 или 7% выбирают минимум на 12 кварталов подряд (п. 9 ст. 164 НК РФ). Исключение одно: тот, кто перешёл на спецставку впервые, может отказаться от неё в первые четыре квартала.
На ставках 5 и 7% нет вычета
Главная ловушка спецставок: входной НДС от поставщиков к вычету не принимается — он учитывается в стоимости покупок (пп. 8 п. 2 ст. 170 НК РФ). Низкая ставка не всегда означает низкий налог: при больших закупках с НДС ставка 22% с вычетами может оказаться выгоднее, чем 5% без них.
Превысили порог — НДС со следующего месяца
Если доход в течение года превысил 20 млн ₽, обязанности плательщика НДС начинаются с 1-го числа месяца, следующего за месяцем превышения (ст. 145 НК РФ). Так же работает переход с 5 на 7%. Следите за оборотом: пропущенный месяц обернётся доначисленным налогом, пенями и уточнёнными декларациями.
Свыше 490,5 млн ₽ — теряется сама УСН
Доход больше 450 млн ₽ с учётом дефлятора (490,5 млн ₽ в 2026 году) — это уже не про ставку НДС, а про слёт с упрощёнки: право на УСН утрачивается с 1-го числа месяца, в котором допущено превышение (п. 4 ст. 346.13 НК РФ). Обратите внимание на разницу: НДС-пороги срабатывают со следующего месяца, а слёт с УСН — с текущего.
Декларация и уплата НДС на УСН
Для тех, кто платит НДС (на любой из ставок), порядок общий. Декларацию сдают каждый квартал и только в электронном виде, не позднее 25-го числа месяца, следующего за кварталом. Бумажная декларация не считается представленной (п. 5 ст. 174 НК РФ).
Платится налог равными долями: по 1/3 суммы за квартал не позднее 28-го числа каждого из трёх следующих месяцев (ст. 174 НК РФ). НДС за I квартал, например, уходит тремя платежами — до 28 апреля, 28 мая и 28 июня. Добавляются и документы: счета-фактуры не позднее 5 календарных дней с отгрузки, книга продаж, а на ставке 22% ещё и книга покупок под вычеты. Сроки самой упрощёнки не меняются: декларация по УСН — до 25 марта у организаций и до 25 апреля у ИП (ст. 346.23 НК РФ). Все сроки собраны в календаре отчётности.
Посчитаем, какая ставка НДС выгоднее вам
Возьмём ваши обороты и структуру закупок, сравним 5, 7 и 22% в деньгах и настроим учёт: счета-фактуры, книги, декларации, контроль порогов. Разовый расчёт делаем и без абонентского обслуживания. Перезвоним за 15 минут в рабочее время.
Частые вопросы про НДС на УСН
У меня небольшой доход на УСН — я точно не плачу НДС в 2026 году?
Да, если доход за 2025 год не превысил 20 млн ₽: вы освобождены от НДС по ст. 145 НК РФ автоматически, без уведомления, декларации по НДС и счетов-фактур. Следите только за текущим доходом: если в 2026 году он превысит тот же порог, НДС появится со следующего месяца.
Доход превысил 20 млн ₽ в середине года — что делать?
С 1-го числа следующего месяца вы становитесь плательщиком НДС (ст. 145 НК РФ). Нужно выбрать ставку: 5% или 7% без вычетов либо 22% с вычетами. Дальше выставляете счета-фактуры, ведёте книгу продаж и каждый квартал сдаёте декларацию. Договоры с клиентами стоит пересмотреть заранее: договориться, увеличится ли цена на сумму НДС или налог придётся платить из прежней цены. На практике это самый частый спор, и решить его лучше до первого счёта-фактуры.
Что выгоднее — ставка 5% или 22%?
Зависит от закупок и клиентов. На 5% входной НДС от поставщиков к вычету не принимают (пп. 8 п. 2 ст. 170 НК РФ). На 22% весь входной НДС идёт к вычету, а покупатели-плательщики НДС получают вычет по вашим счетам-фактурам; для опта и производства это часто решает дело. Грубый ориентир: много закупок с НДС и клиенты-компании на ОСНО — считайте 22%; услуги с небольшими затратами и клиенты-физлица — обычно выгоднее 5%. Точный ответ даёт расчёт на ваших цифрах.
Что будет при доходе больше 490,5 млн ₽?
Право на УСН теряется с 1-го числа месяца, в котором доход превысил 490,5 млн ₽ (450 млн ₽ с дефлятором 1,090 на 2026 год, п. 4 ст. 346.13 НК РФ). Компания переходит на ОСНО: НДС 22% с вычетами, налог на прибыль, полная отчётность. Спецставки 5 и 7% доступны только на УСН. Что делать в первый месяц после слёта и когда можно вернуться на упрощёнку, разобрано в статье переход с УСН на ОСНО.
Не хочу разбираться с НДС сам — возьмёте на сопровождение?
Да. Ведём учёт на УСН с НДС: счета-фактуры, книги, декларации, контроль порогов. Тарифы — на странице бухгалтерского обслуживания; разовый расчёт, какая ставка выгоднее, делаем и без абонентского обслуживания.
Наш офис в Санкт-Петербурге
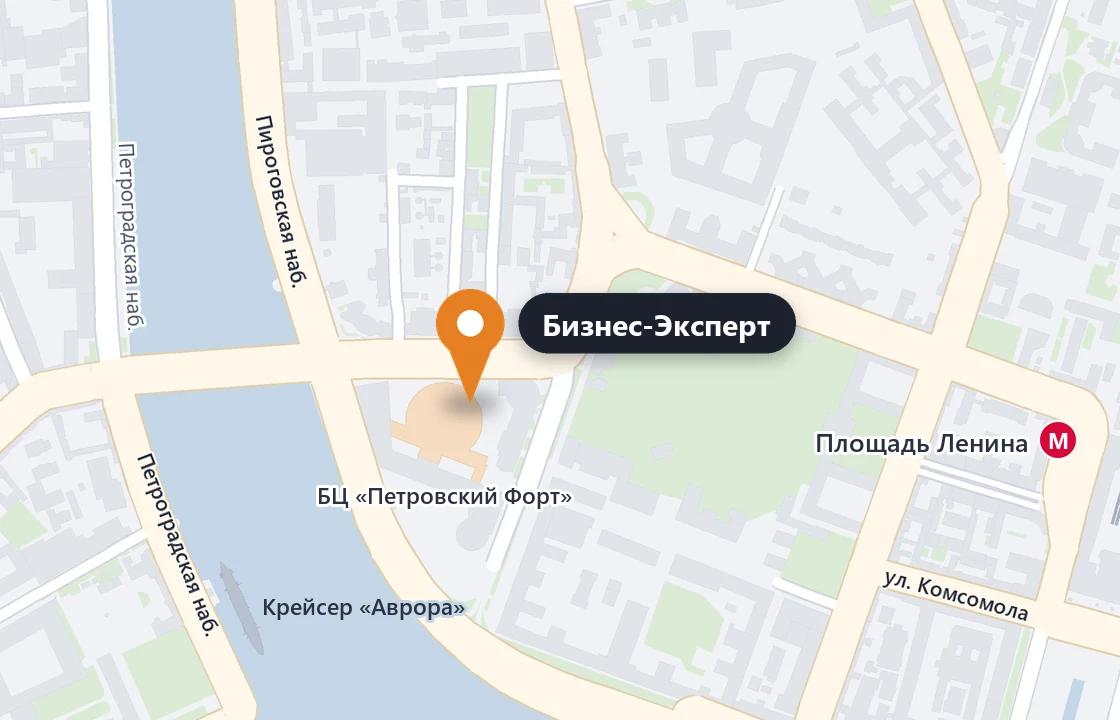
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram