
Переход с УСН на ОСНО и обратно в 2026 году: добровольно, при утрате права и с ОСНО на УСН
Короткий ответ: по своему желанию сменить режим можно только с 1 января (на ОСНО — уведомление до 15 января, на УСН — до 31 декабря), а при превышении лимитов упрощёнка теряется с 1-го числа месяца нарушения. Ниже — три сценария в одной таблице, актуальные лимиты, порядок действий в первый месяц на ОСНО и переходные правила по НДС и доходам.

Правила перехода между упрощёнкой и общей системой за два года переписали трижды, и в поиске до сих пор перемешаны старые и новые версии: «слёт с начала квартала», формы 26.2-2 и 26.2-3, вычет НДС по п. 6 ст. 346.25. Всё это уже не действует. Слёт считается с месяца, уведомления подаются по единой форме КНД 1154004, а НДС при переходе зависит от того, как вы будете платить его на УСН.
Разбираем три сценария по действующим нормам главы 26.2 НК РФ: добровольный уход с упрощёнки, утрата права и возврат с ОСНО на УСН. Если вопрос только в НДС — начните со статьи НДС на УСН; если выбираете режим с нуля — со сравнения систем налогообложения.
Три сценария перехода: сроки, уведомления, налоги
Лимиты указаны для 2026 года с коэффициентом-дефлятором 1,090; порог за 9 месяцев для перехода с 2027 года индексируется на дефлятор 2026 года (п. 2 ст. 346.12 НК РФ).
| Сценарий | С какой даты действует | Уведомление | Налоги и отчётность | Обратный путь |
|---|---|---|---|---|
| Добровольно: с УСН на ОСНО | Только с 1 января следующего года — в середине года уйти с упрощёнки по своему желанию нельзя (п. 3 ст. 346.13 НК) | Не позднее 15 января года перехода (п. 6 ст. 346.13) — раздел 3 единого уведомления КНД 1154004 | Декларация по УСН за последний год — в обычный срок: 25 марта у организаций, 25 апреля у ИП. НДС и налог на прибыль (НДФЛ у ИП) — с 1 января | Вернуться на УСН можно со следующего года — уведомление до 31 декабря, ограничений по сроку нет |
| Утрата права («слёт» с УСН) | С 1-го числа месяца, в котором превышен лимит дохода 490,5 млн ₽ или нарушено любое условие ст. 346.12 (п. 4 ст. 346.13) | В течение 15 календарных дней после окончания квартала, в котором утрачено право (п. 5 ст. 346.13) — раздел 6 КНД 1154004 | Декларация по УСН — до 25-го числа месяца после квартала утраты (п. 3 ст. 346.23). НДС и прибыль — с 1-го числа месяца; пени и штрафы по ежемесячным платежам за месяц перехода не начисляются | Снова на УСН — не ранее чем через год после утраты права (п. 7 ст. 346.13) и только с 1 января |
| С ОСНО на УСН | С 1 января следующего года; новые ООО и ИП — с даты регистрации, если уведомили в 30 дней (п. 2 ст. 346.13) | Не позднее 31 декабря текущего года (п. 1 ст. 346.13) — раздел 1 КНД 1154004 с объектом и доходами на 1 октября | Условия: доход за 9 месяцев ≤ 367,9 млн ₽, ОС ≤ 218 млн, работников ≤ 130, доля организаций ≤ 25%, без филиалов. НДС по остаткам восстанавливается — как именно, зависит от будущего НДС-режима на УСН | Уйти обратно на ОСНО — только с нового года по уведомлению до 15 января |
Во всех трёх сценариях уведомление подаётся по единой форме КНД 1154004 (с 31 июля 2026 года), различаются только заполняемые разделы. Просрочка уведомления при добровольном переходе означает, что режим не сменился; при утрате права — переход происходит независимо от уведомления.
Когда слетают с УСН: лимиты и условия 2026 года
Право на упрощёнку теряется с 1-го числа месяца, в котором нарушено любое из условий (п. 4 ст. 346.13 НК РФ). Четыре самых частых причины — ниже; полный перечень запретов — в п. 3 ст. 346.12.
Доход за год свыше 490,5 млн ₽
Базовый лимит 450 млн ₽ (п. 4 ст. 346.13 НК) индексируется на коэффициент-дефлятор — 1,090 на 2026 год. Считаются все доходы, учитываемые на УСН, нарастающим итогом с начала года. Превысили в июле — на ОСНО с 1 июля, а не с 1 июля следующего квартала: с 2025 года отсчёт идёт с месяца, а не с квартала.
Средняя численность свыше 130 человек
Не штатное расписание, а средняя численность за отчётный период с учётом внешних совместителей и исполнителей по ГПХ (пп. 15 п. 3 ст. 346.12). Сезонный найм и «временные» подрядчики в расчёт входят — типичная причина неожиданного слёта у производства и общепита.
Основные средства дороже 218 млн ₽
Балансовая (остаточная) стоимость амортизируемых ОС — базовые 200 млн ₽ с индексацией на дефлятор (пп. 16 п. 3 ст. 346.12). Покупка склада или крупной техники может закрыть упрощёнку задним числом — проверяйте порог до сделки, а не после.
Филиал или доля организаций свыше 25%
Открыли филиал (именно филиал — обособленное подразделение и представительство не мешают) или впустили юрлицо-участника с долей больше четверти — право на УСН потеряно с 1-го числа месяца, когда это произошло (пп. 1, 14 п. 3 ст. 346.12). Сюда же — переход на ЕСХН и другие запреты того же пункта.
Первый месяц на ОСНО после утраты права: пять шагов
Порядок для организации, слетевшей с УСН в середине года. У ИП логика та же, только вместо налога на прибыль — НДФЛ с доходов по оплате.
Определите дату перехода
Право на УСН утрачено с 1-го числа месяца, в котором произошло превышение или нарушение (п. 4 ст. 346.13 НК). С этой даты все операции — уже на общей системе, даже если вы узнали о превышении в конце месяца. Первое действие — пересмотреть выставленные в этом месяце документы.
Сообщите в инспекцию и закройте упрощёнку
В течение 15 календарных дней после окончания квартала подайте единое уведомление КНД 1154004 с разделом 6 «утрата права». Декларацию по УСН сдайте до 25-го числа месяца, следующего за этим кварталом (п. 3 ст. 346.23), налог за отработанные месяцы — в обычные сроки.
Запустите НДС
С 1-го числа месяца перехода реализация облагается НДС по ставке 22%: счета-фактуры в 5 дней с отгрузки, книги продаж и покупок, декларация электронно до 25-го числа после квартала. Сразу решите вопрос с покупателями — цена увеличивается на НДС или налог выделяется из прежней. Входной НДС по товарам, купленным до перехода и использованным после, можно принять к вычету по п. 8 ст. 145 НК, если он не был списан в расходы на УСН.
Переведите доходы и расходы на метод начисления
Выручка, отгруженная на УСН, но не оплаченная до перехода, признаётся доходом в первом месяце на ОСНО; неоплаченные расходы — расходом того же месяца (п. 2 ст. 346.25 НК). Остаточная стоимость ОС переносится по правилам п. 3 ст. 346.25. Пени и штрафы за несвоевременные ежемесячные платежи в месяце перехода не начисляются (п. 4 ст. 346.13) — но это льгота на один месяц, не на квартал.
Спланируйте возврат
Вернуться на УСН можно не ранее чем через год после утраты права и только с 1 января (п. 7 ст. 346.13): слетели в июле 2026-го — на упрощёнку не раньше 1 января 2028-го. Если ОСНО для вас не выгодна, посчитайте, что делать с оборотом и структурой: иногда дешевле разделить бизнес по видам деятельности законно, чем два года платить прибыль и НДС.
Добровольный переход с УСН на ОСНО: когда это имеет смысл
Механика простая: перейти можно только с 1 января, подав единое уведомление с разделом 3 не позднее 15 января года перехода (п. 6 ст. 346.13 НК РФ). Опоздали на день — год на упрощёнке. Декларация по УСН за прошедший год сдаётся в обычный срок, а с 1 января вы уже ведёте учёт по правилам ОСНО: НДС, налог на прибыль по методу начисления, полная бухгалтерская отчётность.
Сложнее ответить, зачем. Классический мотив «клиентам нужен вычет по НДС» с 2025 года больше не требует ухода с упрощёнки: на УСН можно платить НДС по общей ставке 22% с полным вычетом входного налога и выставлять покупателям обычные счета-фактуры. Оставшиеся реальные причины — убыточный или низкомаржинальный бизнес, где выгоден налог на прибыль с переносом убытков; экспорт со ставкой НДС 0%; участие в структурах, где участник-организация держит больше 25%; планы открыть филиал.
Поэтому перед уведомлением стоит посчитать три варианта на ваших оборотах: УСН с освобождением, УСН со ставкой 22% и ОСНО. Нередко выясняется, что добровольный переход был нужен только по старым правилам. Как устроен выбор ставки внутри упрощёнки — в статье НДС на УСН.
Переход с ОСНО на УСН: условия и переходные правила
Условия. Организация вправе перейти на упрощёнку с 1 января, если доход за 9 месяцев года подачи уведомления не превысил 337,5 млн ₽ с индексацией — для перехода с 2027 года это 367,9 млн ₽ (п. 2 ст. 346.12 НК РФ). Одновременно должны соблюдаться остальные требования: балансовая стоимость ОС не выше 218 млн ₽, средняя численность до 130 человек, доля участия организаций не более 25%, нет филиалов, не применяется ЕСХН. Для ИП ограничения по доходу за 9 месяцев нет. Уведомление — раздел 1 формы КНД 1154004 — подаётся не позднее 31 декабря с указанием объекта («Доходы» или «Доходы минус расходы») и, для организаций, доходов и стоимости ОС на 1 октября; новые компании и ИП уведомляют в 30 дней с регистрации и применяют УСН с даты постановки на учёт.
Доходы и расходы. Авансы, полученные на ОСНО под отгрузку уже на упрощёнке, включаются в доходы по УСН на дату перехода — 1 января (пп. 1 п. 1 ст. 346.25). Оплата, поступившая после перехода за отгрузки, которые вы уже учли в прибыли по методу начисления, второй раз в доход не попадает (пп. 3 п. 1). Остаточная стоимость ОС и НМА фиксируется на дату перехода и списывается по правилам гл. 26.2.
НДС. Здесь всё решает будущий режим на УСН. Если с 1 января вы освобождены от НДС (доход за прошлый год до 20 млн ₽), входной налог по остаткам товаров, материалов и выданным авансам восстанавливается полностью, а по ОС и НМА — пропорционально остаточной стоимости, в последнем квартале на ОСНО (пп. 2 п. 3 ст. 170 НК РФ). Если выбираете спецставку 5 или 7%, восстановление то же, но в первом квартале на УСН. Если остаётесь плательщиком НДС по ставке 22% — восстанавливать не нужно: вычеты продолжают работать. Прежний п. 6 ст. 346.25 о вычете при переходе утратил силу с 2025 года — на него ссылаться уже нельзя. Авансы с НДС, под которые отгрузка придётся на период освобождения, лучше закрыть до перехода: вернуть покупателю налог и скорректировать документы.
Бланк единого уведомления с порядком заполнения и разбор ошибок, из-за которых переход не происходит, — на странице уведомление о переходе на УСН.
Проведём переход между режимами без пеней и потерянных вычетов
Посчитаем, что выгоднее — УСН с освобождением, УСН со ставкой 22% или ОСНО, подготовим уведомление, закроем упрощёнку и настроим учёт с первого месяца на новом режиме. Если слёт уже случился — разберём просрочку и минимизируем доначисления. Перезвоним за 15 минут.
Частые вопросы о переходе между УСН и ОСНО
С какого дня я на ОСНО, если превысил лимит по УСН?
С 1-го числа месяца, в котором произошло превышение (п. 4 ст. 346.13 НК РФ). До 2025 года право терялось с начала квартала — эта формулировка до сих пор встречается в статьях и даже в консультациях, но она устарела: закон от 12.07.2024 № 176-ФЗ перенёс отсчёт на месяц. Превысили 490,5 млн ₽ 20 августа — НДС и налог на прибыль считаются с 1 августа.
Какой формой уведомлять о переходе на ОСНО или об утрате права?
С 31 июля 2026 года — только единое уведомление по УСН (КНД 1154004): для добровольного перехода на другой режим заполняется раздел 3, для утраты права — раздел 6, для перехода на УСН — раздел 1. Прежние формы 26.2-2 (утрата права) и 26.2-3 (отказ от УСН) отменены вместе с 26.2-1. Бланк, порядок заполнения и разбор разделов — на странице уведомление о переходе на УСН.
Что будет, если не сообщить об утрате права на УСН?
Обязанности плательщика ОСНО возникают в силу закона с 1-го числа месяца утраты — независимо от того, подали вы сообщение или нет. Молчание ничего не отменяет: инспекция увидит превышение по декларации и доначислит НДС и налог на прибыль с пенями за весь период, а за несданные декларации по ОСНО добавит штрафы по ст. 119 НК РФ. Само непредставление сообщения стоит 200 ₽ (п. 1 ст. 126 НК РФ) — не оно опасно, опасна просрочка перехода.
Можно ли вернуться на УСН после утраты права?
Да, но не ранее чем через один год после утраты (п. 7 ст. 346.13 НК РФ) и только с 1 января — уведомлением до 31 декабря. На практике это означает пропуск как минимум одного полного года: слетели в 2026-м — снова на упрощёнке не раньше 1 января 2028 года, и при условии, что доходы за 9 месяцев 2027-го уложатся в лимит. При добровольном уходе с УСН такого ограничения нет.
Начислят ли пени по налогу на прибыль и НДС за месяц перехода?
Нет. За несвоевременную уплату ежемесячных платежей в течение того месяца, в котором вы перешли на общий режим, пени и штрафы не уплачиваются (п. 4 ст. 346.13 НК РФ). Льгота узкая — ровно на месяц перехода. Со следующего месяца сроки общие, поэтому НДС и авансы по прибыли за первый квартал на ОСНО нужно посчитать сразу, не дожидаясь отчётности по УСН.
Нужно ли восстанавливать НДС при переходе на УСН?
Зависит от того, как вы будете работать с НДС на упрощёнке. Если на УСН вы освобождены от НДС (доход за прошлый год до 20 млн ₽), входной НДС по остаткам товаров, материалов и по основным средствам (пропорционально остаточной стоимости) восстанавливается в последнем квартале на ОСНО. Если выбираете спецставку 5 или 7% — восстановить придётся, но уже в первом квартале на УСН (пп. 2 п. 3 ст. 170 НК РФ). Если остаётесь плательщиком НДС по ставке 22% с вычетами — восстанавливать нечего. Подробно о вариантах — в статье НДС на УСН.
Лимит 337,5 млн за 9 месяцев касается ИП?
Нет. Ограничение по доходу за 9 месяцев года подачи уведомления установлено только для организаций (п. 2 ст. 346.12 НК РФ). Предприниматель может перейти на УСН с любым доходом за прошлый год — для него важны годовой лимит 490,5 млн ₽ уже на упрощёнке, численность до 130 человек и запреты п. 3 ст. 346.12. Порог по основным средствам формально адресован организациям, но Минфин и ФНС давно применяют его и к ИП — на практике его лучше соблюдать.
Что делать с договорами, когда с 1-го числа появился НДС?
Самый частый спор после слёта — с покупателями: если в договоре цена указана «НДС не облагается», продавец не вправе просто прибавить 22% сверху без согласия контрагента, а налог по умолчанию считается включённым в цену (позиция ВС РФ). Поэтому в первый же месяц на ОСНО подписывайте дополнительные соглашения о цене, а в новых договорах ставьте оговорку об изменении цены при смене налогового режима — она защищает при любом переходе, в обе стороны.
Можно ли добровольно уйти с УСН в середине года?
Нет: налогоплательщик на УСН не вправе перейти на иной режим до окончания налогового периода (п. 3 ст. 346.13 НК РФ). Добровольный переход — только с 1 января по уведомлению до 15 января. Единственный путь на ОСНО внутри года — утрата права, и «организовывать» её искусственно (например, регистрацией филиала) не советуем: вы получите не только ОСНО с нужной даты, но и годичный запрет на возврат.
Зачем вообще уходить на ОСНО, если на УСН теперь можно платить НДС с вычетами?
Хороший вопрос — с 2025 года главный аргумент «ради вычетов по НДС» действительно ослаб: упрощенец вправе платить НДС по ставке 22% с полным вычетом, оставаясь на УСН. ОСНО остаётся нужной, когда не проходите по лимитам (оборот, работники, филиалы, доля юрлица-участника), когда расходов больше доходов и выгоден налог на прибыль с убытками, при экспорте со ставкой 0% и в некоторых холдинговых структурах. Во всех остальных случаях сначала сравните «УСН + НДС 22%» с ОСНО в цифрах — часто добровольный переход не нужен.
Как учитывать выручку, которую отгрузили на УСН, а оплатили уже на ОСНО?
Она признаётся доходом для налога на прибыль в первом месяце применения ОСНО — в составе доходов признаётся выручка от реализации, оплата которой не произведена до даты перехода (пп. 1 п. 2 ст. 346.25 НК РФ). Зеркально работают расходы: то, что вы получили на УСН, но не успели оплатить, признаётся расходом в месяце перехода (пп. 2 п. 2). Правило действует для организаций на методе начисления; у ИП на ОСНО доходы по-прежнему считаются по оплате.
Возьмёте переход на сопровождение?
Да — это одна из типовых задач в рамках бухгалтерского обслуживания: посчитаем, какой режим выгоднее на ваших цифрах, подготовим и подадим уведомление, закроем упрощёнку декларацией, настроим НДС и метод начисления с первого месяца, разберём переходные доходы и расходы. Если слёт уже случился и есть просрочка, разовый аудит перехода делаем без абонентки.
Наш офис в Санкт-Петербурге
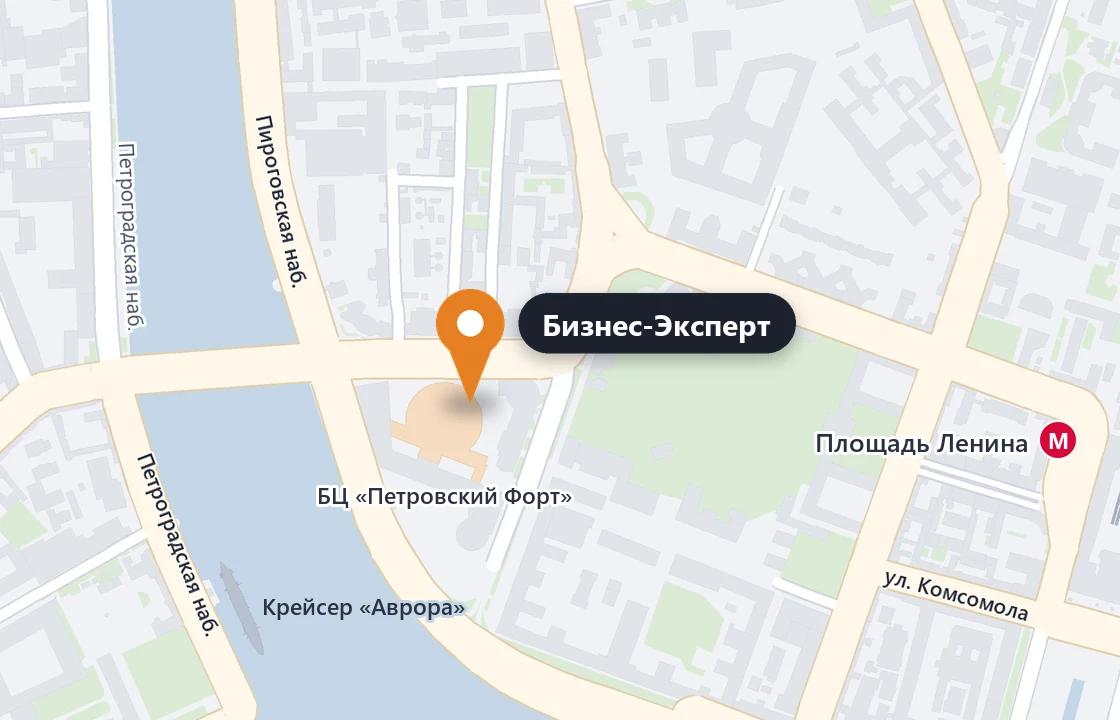
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram