
АУСН в 2026 году: кому подходит автоматизированная упрощёнка
Короткий ответ: АУСН — режим без деклараций и почти без страховых взносов, налог за вас считает налоговая. Ставки 8% с доходов или 20% с прибыли, лимиты: 60 млн ₽ дохода и 5 работников, счёт только в уполномоченном банке. В Петербурге и Ленобласти режим действует с 2025 года.

АУСН задумана для микробизнеса, которому надоела отчётность: данные о доходах уходят в налоговую из онлайн-кассы, банка и личного кабинета, инспекция сама выставляет сумму налога раз в месяц, а взносы за работников идут по нулевому тарифу. Формально это эксперимент до конца 2027 года (ФЗ-17 от 25.02.2022). Начинали в 2022 году с четырёх регионов, сейчас режим действует примерно в 80.
Подвох один: ставки выше обычной упрощёнки. Поэтому ниже лимиты, платежи и сравнение с УСН в цифрах. Все режимы в одной таблице — в обзоре систем налогообложения.
Условия применения АУСН
Пять требований из ч. 2 ст. 3 ФЗ-17 — нарушение любого из них означает утрату права на режим с 1-го числа месяца нарушения.
| Условие | Лимит | Комментарий |
|---|---|---|
| Годовой доход | до 60 млн ₽ | При превышении право на АУСН теряется с 1-го числа месяца нарушения |
| Работники | не больше 5 человек | Только налоговые резиденты РФ; зарплата — строго безналично |
| Основные средства | до 150 млн ₽ остаточной стоимости | Ограничение то же по смыслу, что на УСН, но порог ниже |
| Банковский счёт | только в уполномоченном банке | Реестр ведёт ФНС; счета в банках вне реестра придётся закрыть |
| Другие режимы | совмещение запрещено | АУСН нельзя сочетать ни с патентом, ни с УСН, ни с чем-либо ещё |
Есть и отраслевые запреты (ч. 2 ст. 3 ФЗ-17). АУСН нельзя применять банкам, страховщикам, НПФ, инвестфондам, профучастникам рынка ценных бумаг, ломбардам и МФО, а также тем, кто совершает сделки с ценными бумагами или оказывает финансовые услуги; производителям подакцизных товаров и добытчикам полезных ископаемых (с исключениями); организаторам азартных игр; нотариусам, адвокатам, оценщикам и другим частнопрактикующим; агентам, комиссионерам и поверенным; частным агентствам занятости; КФХ; производителям и продавцам ювелирных изделий из драгметаллов (из серебра можно); майнерам и продавцам цифровой валюты; работодателям с сотрудниками-нерезидентами или на работах, дающих право на досрочную пенсию.
Для ООО добавляются организационные условия: никаких филиалов и обособленных подразделений (на УСН запрещены только филиалы, а обособленное подразделение возникает уже при рабочих местах по другому адресу), доля других организаций в уставном капитале не больше 25%, не НКО, не унитарное предприятие, не иностранная организация. Ставки и лимиты одни для всех регионов, в Петербурге они те же, что везде.
Ставки и как платится налог
Объекта два, как на УСН: «Доходы» по ставке 8% и «Доходы минус расходы» по ставке 20% с минимальным налогом 3% от доходов. Объект меняют только с 1 января, уведомив налоговую до 31 декабря (ст. 5 ФЗ-17). Как считается и платится налог, разобрано ниже.
На АУСН не платят НДС (кроме ввоза товаров и случаев, когда компания — налоговый агент), налог на прибыль у организаций и НДФЛ с предпринимательских доходов у ИП. На обычной УСН НДС появляется при доходе свыше 20 млн ₽, на АУСН порога нет: режим закрывает вопрос НДС в пределах своего лимита в 60 млн ₽.
Взносы, отчётность и цена вопроса
Налог считает инспекция
Налоговый период — календарный месяц. Налоговая сама собирает данные онлайн-кассы, уполномоченного банка, маркетплейсов и личного кабинета и не позднее 15-го числа следующего месяца присылает сумму налога. Заплатить её нужно не позднее 25-го числа. Декларации нет вообще.
Взносы за работников — 0%
По взносам на пенсионное, медицинское и социальное страхование за работников тариф 0%. ИП не платит и фиксированные взносы «за себя»: в 2026 году это экономия 57 390 ₽. У работодателей остаётся фиксированный взнос на травматизм: 2 959 ₽ за весь 2026 год, по 1/12 в месяц.
Отчётности почти нет
Не сдаются декларация по налогу, РСВ и 6-НДФЛ. НДФЛ с зарплаты работников может считать уполномоченный банк, он же передаёт данные в налоговую. Книги учёта не ведутся: доходы и расходы учитываются в личном кабинете АУСН.
Обратная сторона — ставки выше
За автоматизацию платят ставкой: 8% с доходов против 6% на обычной УСН, а «Доходы минус расходы» в Петербурге стоят на УСН 7% против 20% на АУСН. Выгоду дают нулевые взносы и экономия на бухгалтерии, поэтому режим считают на своих цифрах, а не выбирают по описанию.
Уполномоченные банки: где можно держать счёт
Банк на АУСН — часть налоговой системы: он передаёт в налоговую данные об операциях по счёту, размечает поступления (доход или нет; разметку нужно проверить в личном кабинете до 7-го числа следующего месяца) и по вашему поручению может считать НДФЛ работников. Поэтому счета разрешены только в банках из реестра уполномоченных, который ведёт ФНС.
На октябрь 2026 года в реестре 59 банков, в том числе Сбербанк, ВТБ, Альфа-Банк, Т-Банк, Точка, Модульбанк, ПСБ, Озон Банк и Банк «Санкт-Петербург». Актуальный перечень — на сайте ФНС об АУСН. Если ваш банк в списке, переход почти безболезненный; если нет, счёт придётся открыть заново, а старый закрыть до перехода.
Как перейти на АУСН
Три сценария. Новый бизнес подаёт уведомление в течение 30 календарных дней с даты постановки на учёт, и АУСН действует с первого дня. Действующие компании и ИП на общем режиме, патенте или ЕСХН переходят только с 1 января, уведомив налоговую до 31 декабря. С УСН и НПД можно перейти со следующего месяца, если подать уведомление до конца текущего (ч. 1.1 ст. 4 ФЗ-17). Это самый частый маршрут, но у него есть условие: перешедший посреди года 12 месяцев не может сменить режим.
Обратная дорога жёстче: добровольно уйти с АУСН можно только с начала следующего календарного года. При нарушении условий право теряется с 1-го числа месяца нарушения. Чтобы не оказаться на ОСНО, уведомление о переходе на УСН или ЕСХН подают вместе с уведомлением об утрате права, до 15-го числа следующего месяца (ч. 6 и 9 ст. 4 ФЗ-17). Как заполнить уведомление о переходе на УСН, разобрали в отдельной статье.
АУСН или УСН: сравнение в цифрах
| Параметр | АУСН | УСН |
|---|---|---|
| Ставка «Доходы» | 8% | 6% (льготы по регионам) |
| Ставка «Доходы − расходы» | 20%, минимальный налог 3% от доходов | 15%, в СПб — 7%; минимальный налог 1% |
| Лимит дохода | 60 млн ₽ | 490,5 млн ₽ в 2026 году |
| Работники | до 5, только резиденты | до 130 |
| Страховые взносы | 0% + травматизм 2 959 ₽/год; ИП за себя не платит | полные тарифы; ИП — 57 390 ₽ + 1% с превышения |
| Декларации и книги | нет | декларация раз в год, КУДиР |
| НДС | не платится (кроме ввозного) | при доходе свыше 20 млн ₽ — 5/7/22% |
| Кто считает налог | инспекция, помесячно | сами (или бухгалтер), поквартально |
Грубое правило: АУСН выгодна, когда заметная часть расходов — зарплата, ведь взносы за работников на ней 0%. ИП без работников на УСН «Доходы» уменьшает налог на взносы за себя и при доходе больше примерно 780 000 ₽ в год платит меньше, чем 8% на АУСН. При больших подтверждённых расходах в Петербурге выгоднее УСН «Доходы минус расходы» 7%. Про НДС на упрощёнке — отдельный разбор порогов и ставок.
Посчитаем: АУСН или УСН — что дешевле для вас
Сравним налог, взносы и стоимость учёта на ваших цифрах, подскажем по банку и подадим уведомление в срок. Если выгоднее остаться как есть, так и скажем. Перезвоним за 15 минут в рабочее время.
Частые вопросы про АУСН
Что такое АУСН простыми словами?
Это упрощёнка, где налог за вас считает налоговая по данным онлайн-кассы, банка, маркетплейсов и личного кабинета. Деклараций нет, взносы за работников идут по тарифу 0% (остаётся фиксированный взнос на травматизм), ИП за себя не платит. Взамен ставки выше обычной УСН (8% или 20%) и жёсткие лимиты: доход до 60 млн ₽, не больше 5 работников. Режим экспериментальный и действует по 31 декабря 2027 года (ст. 1 ФЗ-17).
Действует ли АУСН в Санкт-Петербурге и Ленобласти?
Да. В Санкт-Петербурге режим работает с 1 января 2025 года (Закон Санкт-Петербурга № 742-160), в Ленинградской области тоже с 1 января 2025 года (областной закон от 15.11.2024 № 158-оз). Всего АУСН ввели около 80 регионов.
Можно ли применять АУСН при торговле на маркетплейсах?
Да. На маркетплейсе посредник — сама площадка, а продавец — принципал, поэтому запрет для агентов, комиссионеров и поверенных (п. 21 ч. 2 ст. 3 ФЗ-17) его не касается. Маркетплейс может сам передавать в налоговую данные о ваших продажах, если уполномочить его в личном кабинете (ч. 3.1 ст. 3 ФЗ-17).
Можно ли перейти на АУСН во время ликвидации ООО, чтобы не платить взносы за ликвидатора?
Да, и взносы за ликвидатора при этом обнуляются. С 2026 года за руководителя, а при ликвидации за ликвидатора, взносы начисляют с минимальной базы даже без зарплаты: МРОТ 27 093 ₽ × 30% ≈ 8 128 ₽ в месяц. На АУСН тариф этих взносов 0%, остаётся только фиксированный взнос на травматизм, 2 959 ₽ за год. За 3,5–4 месяца ликвидации это экономит около 30 000 ₽.
Условия: компания на УСН (тогда перейти можно со следующего месяца, с ОСНО только с 1 января), счёт в уполномоченном банке, нет обособленных подразделений, доля юрлиц в капитале не больше 25%. Запрета для компаний в ликвидации в законе нет. Ловушка одна: если при ликвидации продаётся имущество, доход обложат по 8% или 20% вместо 6% или 7% на петербургской УСН. Для нулевой компании это неважно, для компании с активами нужен расчёт, поэтому переход планируем вместе с бухгалтером. Во что обходится «спящая» фирма, разобрано в статье о ликвидации нулевого ООО.
Поможете посчитать, выгодна ли мне АУСН, и перейти?
Да. Сравним ваш текущий режим с АУСН в деньгах (налог, взносы, стоимость учёта), подскажем по банку и подадим уведомление в срок. Тарифы на сопровождение — на странице бухгалтерского обслуживания.
Наш офис в Санкт-Петербурге
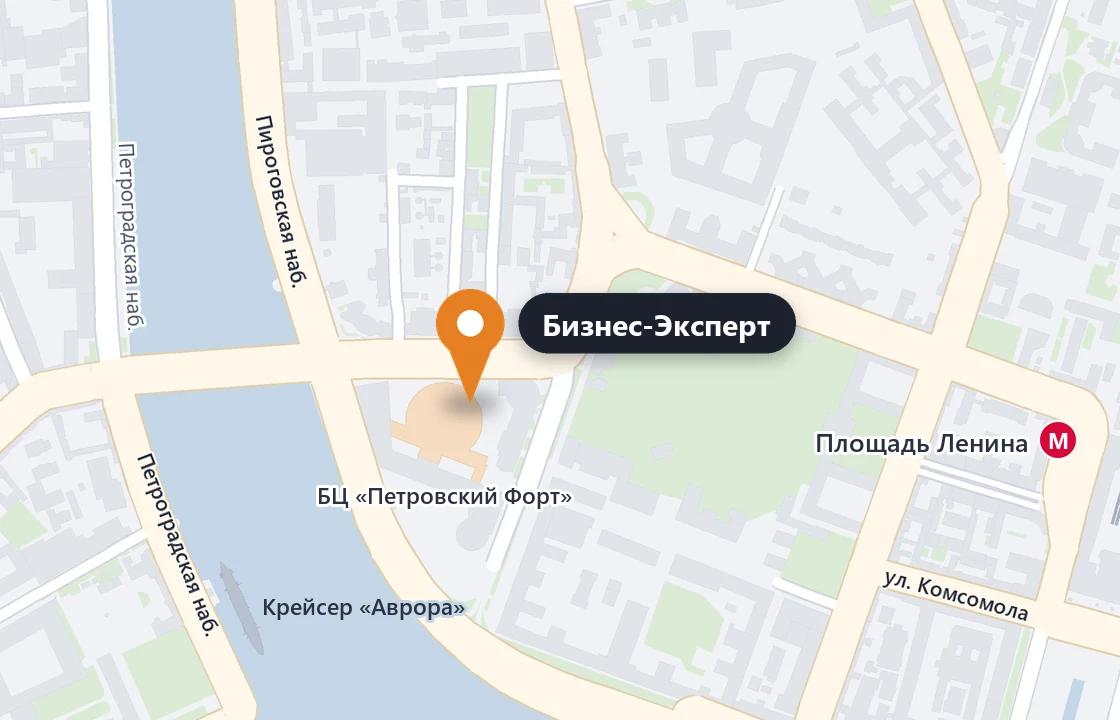
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram