
Договор с самозанятым: образец 2026 года и как не попасть на переквалификацию
Готовый образец договора оказания услуг с плательщиком НПД — скачайте в Word, подставьте задание и реквизиты. Ниже — четыре пункта, без которых договор не защищает, таблица признаков подмены трудовых отношений и что грозит, если инспекция признает самозанятого вашим работником.

Коротко о главном
Самозанятый обходится бизнесу дешевле сотрудника: с его выплат не удерживается НДФЛ и не начисляются взносы — налог 6% он платит сам. Но экономия законна ровно до тех пор, пока отношения остаются гражданско-правовыми. Как только самозанятый работает по графику, на вашем оборудовании и за фиксированную сумму в дни зарплаты, договор становится прикрытием трудовых отношений — а это запрещено прямо (ст. 15 ТК РФ).
Наш образец собран с позиции заказчика: предмет через результат, чек как условие оплаты, обязанность исполнителя сообщать об утрате статуса и возмещать доначисления. Договор защищает, только если реальная работа ему соответствует, — поэтому вторая половина статьи о том, как эту реальность выстроить.
Если расчётов с самозанятыми много, проще передать их контроль бухгалтерии: статус, чеки и пороги проверок отслеживаются в рамках бухгалтерского обслуживания.
Какой договор заключают с самозанятым
Только гражданско-правовой. Чаще всего это договор возмездного оказания услуг (гл. 39 ГК РФ) — для консультаций, дизайна, текстов, бухгалтерии, обучения; если результат материальный (ремонт, монтаж, изготовление), точнее подойдёт подряд (гл. 37 ГК РФ). Стороны в нём — заказчик (ваша компания или ИП) и исполнитель-физлицо, применяющее налог на профессиональный доход; регистрировать ИП ему не нужно, кроме деятельности, для которой закон требует статуса ИП (ч. 6 ст. 2 ФЗ-422).
Оформить самозанятого работником можно, но зарплата под НПД не попадёт: доходы в рамках трудовых отношений облагаются НДФЛ и взносами как обычно (п. 1 ч. 2 ст. 6 ФЗ-422). Есть и обратное ограничение, о котором забывают. Если исполнитель — ваш бывший работник, уволенный менее двух лет назад, его доход от вас не считается объектом НПД (п. 8 ч. 2 ст. 6). Такой договор формально законен, но платить по нему придётся как обычному физлицу, с НДФЛ и взносами, и он же служит первым сигналом подмены.
Перед подписанием проверьте статус исполнителя в сервисе ФНС по ИНН и запросите справку о постановке на учёт из приложения «Мой налог». Убедитесь, что исполнитель не собирается перепродавать ваши товары и не работает через агентскую схему: такие виды деятельности с НПД несовместимы (п. 2, 5 ч. 2 ст. 4 ФЗ-422), и режим слетит вместе с вашей экономией.
Четыре пункта, без которых договор с самозанятым не защищает
Обычный шаблон договора оказания услуг для работы с плательщиком НПД недостаточен: в нём нет ни слова о статусе, чеках и последствиях их отсутствия. Вот что должно быть добавлено.
Статус плательщика НПД и обязанность о нём сообщать
В преамбуле — что исполнитель применяет налог на профессиональный доход, с датой постановки на учёт. Отдельным пунктом — обязанность уведомить заказчика об утрате статуса (снятие с учёта, превышение 2,4 млн ₽) в течение одного рабочего дня и возместить доначисленные налоги, взносы и пени, если промолчал. Без этого пункта риск утраты статуса целиком на вас.
Предмет — результат, а не функция
Не «оказание услуг по маркетингу», а конкретика: что сделать, в каком объёме, к какому сроку и в каком виде сдать. Задание удобно выносить в приложение: «12 статей по 5 000 знаков по ТЗ до 30 сентября». Трудовая функция описывается процессом («ведёт», «отвечает за»), гражданско-правовая — результатом. На эту разницу инспектор смотрит первой.
Цена за результат и чек как условие оплаты
Стоимость привязана к результату или объёму, а не к календарю: «за выполненное задание», а не «ежемесячно 60 000 ₽». В том же разделе — обязанность сформировать чек в «Мой налог» с вашим ИНН и наименованием услуги по договору и передать его в согласованный срок. Без чека вы не учитываете расход и не освобождены от взносов (ст. 15 ФЗ-422), поэтому чек лучше сделать условием следующей оплаты.
Самостоятельность исполнителя
Исполнитель сам определяет время, способ и место работы, использует свои инструменты и вправе оказывать услуги другим заказчикам; правила внутреннего трудового распорядка на него не распространяются, в штат он не включён. Эти формулировки — не украшение: именно самостоятельность отличает подрядчика от работника (ст. 15 ТК РФ), и договор должен её закреплять, а реальность — не опровергать.
Образец договора с самозанятым на оказание услуг
Договор возмездного оказания услуг с плательщиком налога на профессиональный доход, составленный с позиции заказчика. Внутри: преамбула с фиксацией статуса НПД, предмет со ссылкой на задание, раздел о статусе исполнителя с обязанностью уведомлять об его утрате и возмещать доначисления, цена за результат, чек как условие оплаты с реквизитами по ч. 6 ст. 14 ФЗ-422, приёмка по акту, самостоятельность исполнителя и право работать с другими заказчиками, ответственность за непередачу чека, конфиденциальность, расторжение.
Два приложения: задание (наименование услуги, результат, объём, срок, стоимость) и акт сдачи-приёмки. Подставьте реквизиты, опишите результат в задании — и договор готов к подписанию. Подходит для ООО и ИП; для подряда замените ссылку на гл. 39 ГК РФ на гл. 37 и слово «услуги» на «работы».
Скачать образец договора с самозанятым (Word)
Образец — рабочая основа, а не гарантия: договор защищает только при условии, что фактические отношения ему соответствуют. Проверьте свою ситуацию по таблице ниже.
Признаки подмены трудовых отношений: как проверяет ФНС
Налоговая и трудовая инспекция оценивают отношения в совокупности: ни один признак сам по себе дела не решает, но вместе они могут. Сверьте договор и практику по восьми строкам.
| Признак | Как выглядит у работника (риск) | Как должно быть с самозанятым |
|---|---|---|
| Предмет договора | Должность, «трудовая функция», обязанности процессом: «ведёт», «отвечает», «обслуживает» | Конкретный результат с объёмом и сроком — задание в приложении, акт по факту |
| Оплата | Одинаковая сумма два раза в месяц в дни зарплаты, аванс и «расчёт» | За результат или объём после акта; суммы и даты зависят от выполненного |
| Режим и график | Рабочий день, график смен, табель, отпуск «по согласованию» | Только срок сдачи результата; время и порядок работы исполнитель определяет сам |
| Место и средства | Рабочее место в офисе, техника, материалы и корпоративная почта заказчика | Свои инструменты и оборудование; доступ к объекту — лишь когда этого требует характер работ |
| Контроль | Подчинение руководителю, дисциплинарные взыскания, должностная инструкция | Приёмка результата по акту, мотивированный отказ, устранение недостатков |
| Длительность и занятость | Бессрочно, единственный заказчик, регистрация в НПД «по требованию» перед договором | Проектные или разовые задания; исполнитель свободен работать с другими |
| Социальные гарантии | Отпускные, больничные, компенсации, премии «как у всех» | Гарантий ТК нет; исполнитель сам платит налог 6% с ваших выплат |
| Кто исполнитель | Ваш бывший сотрудник, уволенный меньше двух лет назад | Сторонний специалист либо бывший работник спустя два года — п. 8 ч. 2 ст. 6 ФЗ-422 |
Договор проверяют вместе с реальностью: переписка с «задачами на сегодня», пропуск в офис, корпоративная почта и ежемесячные одинаковые платежи перевешивают любые формулировки. Неустранимые сомнения суд толкует в пользу трудовых отношений (ст. 19.1 ТК РФ).
Что грозит, если договор переквалифицируют в трудовой
Признать отношения трудовыми может суд или сам заказчик — по заявлению исполнителя или по необжалованному предписанию трудовой инспекции (ст. 19.1 ТК РФ). Налоговая свои выводы оформляет доначислениями по результатам проверки. Последствия складываются, а не заменяют друг друга.
Доначисление НДФЛ и взносов
Все выплаты по договору пересчитают как зарплату: НДФЛ 13% и выше по прогрессивной шкале доначислят самому заказчику как налоговому агенту (п. 10 ст. 226 НК РФ), плюс страховые взносы, пени за каждый день и штраф 20% (по взносам при доказанном умысле 40%, ст. 122, 123 НК РФ). За три проверяемых года сумма легко превышает всё, что удалось сэкономить.
Административный штраф за каждый договор
Заключение гражданско-правового договора, фактически регулирующего трудовые отношения, наказывается по ч. 4 ст. 5.27 КоАП РФ: юрлицо 50–100 тыс. ₽, ИП 5–10 тыс., должностное лицо 10–20 тыс. Штраф могут назначить по каждому исполнителю. Повторное нарушение (ч. 5) — 100–200 тыс. ₽ для компании и дисквалификация руководителя на 1–3 года.
Трудовые отношения задним числом
Отношения признаются трудовыми со дня, когда исполнитель фактически приступил к работе (ст. 19.1 ТК РФ): появляются оформление трудового договора и книжки, отпуск за все годы, компенсации при увольнении, оплата больничных. Признать отношения трудовыми вправе не только суд, но и трудовая инспекция предписанием, а неустранимые сомнения толкуются в пользу работника.
Комиссия по нелегальной занятости
Налоговая передаёт в межведомственные комиссии по нелегальной занятости сведения о заказчиках, которые работают больше чем с 35 самозанятыми с доходом от заказчика свыше 35 000 ₽ в месяц дольше трёх месяцев, а также больше чем с 10 самозанятыми с доходом свыше 25 000 ₽, которые в прошлом квартале были работниками одного и того же работодателя, в том числе вашего (приказ Минтруда от 02.02.2024 № 40н в ред. от 19.11.2025 № 657н). Комиссия может пригласить руководителя и разобрать договоры.
Оплата самозанятому: чек, налоги и лимит 2,4 млн
Чек — главный документ сделки. Самозанятый формирует его в приложении «Мой налог» и передаёт заказчику: при наличных и при оплате электронными средствами платежа сразу, в момент расчёта, а при иных безналичных расчётах не позднее 9-го числа месяца, следующего за месяцем платежа (ч. 3 ст. 14 ФЗ-422). В чеке должны быть ваш ИНН и наименование услуги (ч. 6 ст. 14). Сообщить исполнителю свой ИНН обязан заказчик (п. 8 ч. 6 ст. 14); проверьте, что он попал в чек, а не «физлицо». За непереданный чек самого самозанятого штрафуют на 20 % суммы расчёта (ст. 129.13 НК), это аргумент на переговорах. Без чека вы не вправе учесть расход ни на ОСНО, ни на УСН «Доходы минус расходы» (ч. 8–10 ст. 15), а освобождение от взносов тоже действует только при его наличии (ч. 1 ст. 15). Отсюда практическое правило: чек за прошлую оплату — условие следующей.
Налоги. Вы не налоговый агент: НДФЛ с дохода самозанятого не удерживается (ч. 8 ст. 2 ФЗ-422), взносы не начисляются, в РСВ и 6-НДФЛ выплаты не попадают. Исполнитель сам платит 6% с сумм, полученных от организаций и ИП, и 4% — от физлиц (ст. 10 ФЗ-422). НДС в расчётах нет. Платить можно на карту или счёт физлица, назначение платежа лучше писать по договору: «оплата услуг по договору № … от …». Массовые переводы физлицам без документов банк читает как обналичивание — что делать, если платёж не прошёл, разобрано в статье блокировка счёта по 115-ФЗ.
Лимит. Право на НПД теряется, как только доход исполнителя со всех заказчиков с начала года превысит 2,4 млн ₽ (п. 8 ч. 2 ст. 4 ФЗ-422). Выплаты исполнителю после утраты статуса идут уже не по правилам НПД: если он физлицо без статуса ИП, вы удерживаете НДФЛ и начисляете взносы как по обычному договору. Поэтому статус проверяется в сервисе ФНС перед каждым платежом, а в договоре стоит обязанность исполнителя предупредить о приближении к лимиту.
Если самозанятый снялся с учёта или аннулировал чек, не выдав новый, расход придётся снять, а с выплаты — доначислить налоги; в образце эти риски переложены на исполнителя пунктом о возмещении. Что делать, когда исполнитель вырастает из НПД, разобрано в сравнении систем налогообложения: как правило, следующий шаг — ИП на УСН или патенте.
Проверим ваши договоры с самозанятыми
Разберём действующие договоры и практику по признакам подмены, покажем, кого безопаснее перевести в штат, и возьмём расчёты с исполнителями на сопровождение: статус, чеки, учёт расходов, контроль порогов. Перезвоним за 15 минут в рабочее время.
Частые вопросы о договоре с самозанятым
Можно ли заключить договор с бывшим сотрудником, который стал самозанятым?
Можно, но два года толку не будет. Доходы от заказчика, который был работодателем исполнителя менее двух лет назад, не признаются объектом НПД (п. 8 ч. 2 ст. 6 ФЗ-422). С таких выплат вы обязаны удержать НДФЛ и начислить взносы, как по обычному договору с физлицом, и заодно получаете самый заметный признак подмены трудовых отношений. Два года считают с даты увольнения; с бывшим работником другой компании такого ограничения нет.
Обязателен ли акт оказанных услуг?
Закон его не требует: для учёта расходов у заказчика нужен чек самозанятого (ч. 8, 9 ст. 15 ФЗ-422). Но акт фиксирует, какой именно результат принят, и тем самым показывает гражданско-правовой характер отношений. Договор без актов и заданий, где «услуги оказываются ежемесячно», читается как трудовой. В нашем образце форма акта — приложение № 2.
Сколько самозанятых можно привлекать, чтобы не попасть под проверку?
Формального лимита нет, есть пороги, при которых налоговая передаёт сведения в межведомственную комиссию по нелегальной занятости: больше 35 самозанятых, каждый из которых получает от вас свыше 35 000 ₽ в месяц дольше трёх месяцев, или больше 10 самозанятых с доходом свыше 25 000 ₽, которые в прошлом квартале работали у вас по трудовому договору (приказ Минтруда № 40н в ред. приказа № 657н). Это не штраф, а повод для разбора договоров на комиссии.
Можно ли платить самозанятому одинаковую сумму каждый месяц?
Прямого запрета нет, но регулярные равные выплаты в дни зарплаты выглядят как оклад и считаются признаком подмены трудовых отношений. Если объём работ действительно одинаков из месяца в месяц, оформляйте его заданиями с актами и привязывайте сумму к объёму, а не к календарю. И спросите себя, чем тогда этот человек отличается от сотрудника: проверяющий спросит то же самое.
Касается ли закон о платформенной экономике прямых договоров с самозанятыми?
Нет. С 1 октября 2026 года действует закон о платформенной экономике (ФЗ-289 от 31.07.2025): он регулирует работу через посреднические цифровые платформы, то есть агрегаторы, маркетплейсы и сервисы заказов. Прямой договор компании с самозанятым он не меняет, а режим НПД действует до конца 2028 года (ч. 2 ст. 1 ФЗ-422). Контроль за подменой трудовых отношений при этом усиливается, поэтому договор с конкретным предметом и реальной самостоятельностью исполнителя — защита, а не формальность.
Возьмёте расчёты с самозанятыми на сопровождение?
Да, это часть бухгалтерского обслуживания: проверяем статус исполнителей перед оплатами, собираем и проверяем чеки, учитываем расходы, следим за порогами перечня Минтруда и подсказываем, когда конкретного исполнителя безопаснее оформить в штат. Тарифы — на странице бухгалтерских услуг; разовую проверку действующих договоров с самозанятыми делаем и без абонентского обслуживания.
Наш офис в Санкт-Петербурге
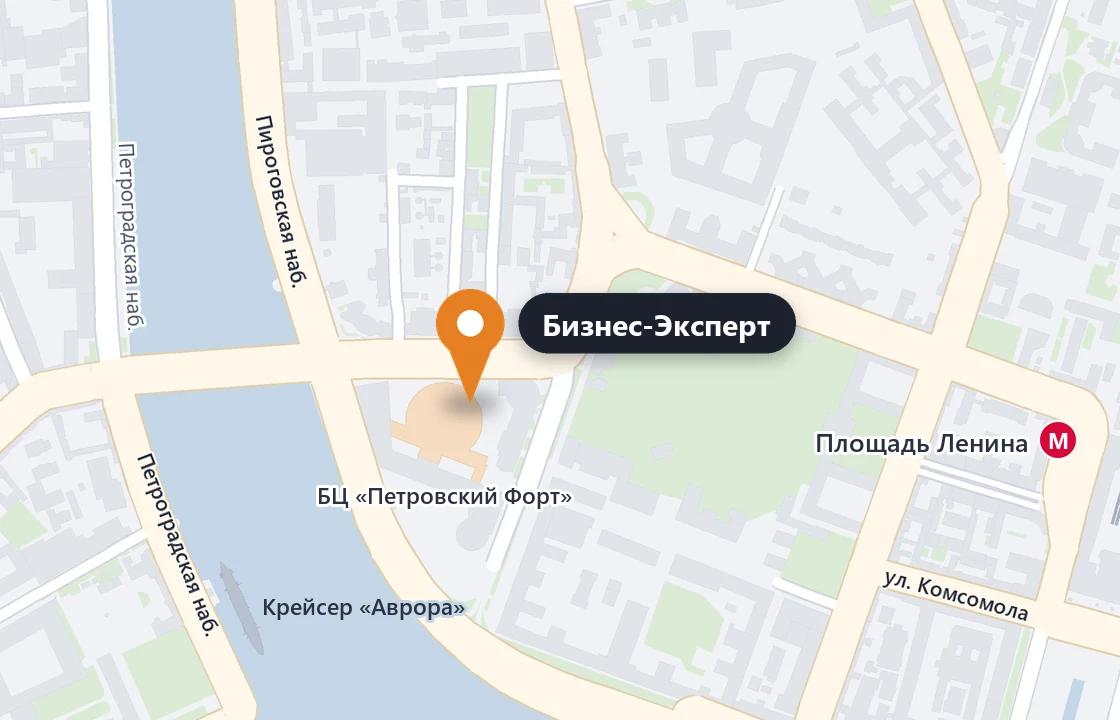
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram