
Бухгалтерия для маркетплейсов в 2026 году: учёт для селлеров
Почему налог считается с полной цены до комиссии площадки, какой режим выбрать продавцу на Wildberries, Ozon и Яндекс Маркете, нужна ли касса и когда придётся платить НДС. Разбор бухгалтеров «Бизнес-Эксперт», Санкт-Петербург.

Коротко о главном
Учёт у селлера на маркетплейсе устроен не так, как в обычной рознице, и на этом теряют деньги. Главное правило: налог на УСН «Доходы» считается с полной цены продажи покупателю, а не с суммы, которую площадка перечислила после удержания комиссии. Занизил доход на комиссию — получил доначисление.
Второе, что важно знать заранее: ни патент, ни самозанятость для перепродажи на маркетплейсе не подходят. Реальный выбор — между двумя объектами упрощёнки, и при перепродаже обычно выгоднее «Доходы минус расходы».
Ведём учёт продавцов на маркетплейсах под ключ — бухгалтерское обслуживание от 2 000 ₽ в месяц. А как выбрать режим на старте, разбираем в статье про налоговые режимы для ИП.
Главная ловушка: доход считается до комиссии
Это ошибка номер один у начинающих продавцов, и она стоит реальных денег. Схема простая: маркетплейс продаёт ваш товар за 1 000 ₽, удерживает свою комиссию 200 ₽ и перечисляет вам 800 ₽. Кажется логичным заплатить налог с 800 ₽ — с того, что реально получено.
Но на УСН «Доходы» налог считается с полной цены — с 1 000 ₽. По Налоговому кодексу доходом признаётся вся сумма реализации товара покупателю, а комиссия площадки этот доход не уменьшает (ст. 346.15, ст. 249 НК РФ). Селлер, который в декларации показал 800 ₽, занизил налоговую базу — и при проверке получит доначисление налога плюс пени.
Отсюда практический вывод. Если у вас объект «Доходы», комиссию учесть нельзя вообще — платите 6% с полного оборота. Если «Доходы минус расходы», комиссия, логистика и стоимость закупки идут в расходы и уменьшают базу. Именно поэтому для перепродажи второй объект чаще выгоднее — об этом ниже.
Какой режим выбрать продавцу
Два режима из пяти для маркетплейса в принципе не подходят — важно знать это до старта.
| Режим | Кому подходит | Особенность для селлера |
|---|---|---|
| УСН «Доходы» 6% | Мало расходов, продаёте своё | Налог с полной цены продажи, комиссию не вычесть |
| УСН «Доходы минус расходы» 15% (в СПб 7%) | Перепродажа, высокая доля закупки и комиссий | Комиссия, логистика, закупка — в расходах |
| ПСН (патент) | Не подходит | Торговля через маркетплейс не признаётся розницей для ПСН |
| НПД (самозанятость) | Только своё производство и только немаркированные товары | Перепродажа и маркированные товары на НПД запрещены |
| ОСНО | Крупные обороты, работа с НДС-контрагентами | Налог на прибыль 25% и НДС 22% |
Нужна ли онлайн-касса
При продаже через маркетплейс чек покупателю пробивает сама площадка: она выступает посредником и применяет собственную кассу. Продавцу отдельная онлайн-касса для этих продаж не нужна — это одно из удобств работы через маркетплейс.
Но если параллельно вы принимаете оплату напрямую от покупателей (через свой сайт, соцсети или офлайн), на эти расчёты нужна своя онлайн-касса по закону № 54-ФЗ. Касса привязана к тому, кто принимает деньги: по заказам маркетплейса это площадка, по остальным — вы.
НДС: когда селлер становится плательщиком
Правило то же, что для любого упрощенца, но для маркетплейса особенно актуальное: обороты здесь растут быстро. Освобождение от НДС сохраняется, пока доход за прошлый год не больше 20 млн ₽. Порог 20 млн ₽ относится к доходу за 2025–2028 годы, для дохода за 2029 год он 15 млн ₽, с 2030-го — 10 млн ₽.
Для селлера с оборотом это достижимая планка, а не абстракция. Если порог превышен, по итогам прошлого года или уже в текущем, с 1-го числа следующего месяца вы платите НДС. Выбор стандартный: пониженная ставка 5 % (при доходе до 272,5 млн ₽) или 7 % (до 490,5 млн ₽) без вычета входного налога, либо общая ставка 22% с правом на вычет. Для торговли с большой долей закупок с НДС общая ставка иногда выгоднее за счёт вычета — это стоит просчитать заранее, а не в момент превышения.
Что учитывать каждый месяц
Отчёт о реализации от площадки — основной первичный документ. В нём продажи, возвраты, удержанная комиссия и услуги. На упрощёнке доход признают по оплате, а не по отгрузке (ст. 346.17 НК), поэтому продажи, возвраты и удержания из отчёта нужно сверять с поступлениями.
Сверка с поступлениями. Фактические перечисления нужно сверять с отчётом: возвраты, удержания и корректировки площадки легко создают расхождения, которые потом всплывают в декларации.
Учёт закупки и логистики — для тех, кто на «Доходах минус расходы». Стоимость товара, доставка до склада маркетплейса, комиссия и услуги хранения относятся к расходам и уменьшают налог, но каждый требует документа.
Хранение первички — пять лет. Отчёты площадки, накладные на закупку, платёжки. Без них расход при проверке превращается в неподтверждённый.
Частые ошибки селлеров
Считают налог с суммы «на руки»
Самая дорогая ошибка селлера. На УСН «Доходы» налог платится с полной цены продажи товара покупателю, а не с той суммы, что маркетплейс перечислил после удержания комиссии. Занизив доход на комиссию, продавец получает доначисление и пени.
Выбирают «Доходы» при высокой доле закупки
Если вы перепродаёте товар, комиссия площадки и стоимость закупки съедают большую часть выручки. На объекте «Доходы» их не вычесть, и 6% с оборота могут оказаться дороже, чем 7% с прибыли. Режим стоит просчитать до старта.
Продают маркированный товар на самозанятости
Самозанятым запрещено продавать товары с обязательной маркировкой, даже своего производства. Одежда, обувь, косметика с маркировкой — уже не для НПД, нужен ИП.
Не сверяют отчёты маркетплейса
Отчёт о продажах — первичный документ для учёта. Если не сверять его с фактическими поступлениями и возвратами, в декларации накапливаются ошибки, которые всплывают при проверке.
Забывают про НДС при росте оборота
Обороты на маркетплейсах растут быстро. Превысив 20 млн ₽, за прошлый год или уже в этом, селлер с 1-го числа следующего месяца платит НДС. Готовиться лучше заранее.
Не подают уведомления об авансах
Перед каждым авансом по УСН, до 25-го числа, подают уведомление об исчисленной сумме. Без него налоговая не распределит деньги с единого счёта на налог, и появится недоимка с пенями.
Поставим учёт для вашего магазина на маркетплейсе
Подберём выгодный режим, настроим учёт по отчётам площадки, посчитаем налог правильно — с полной цены, а не «на руки». Предупредим о приближении к НДС. От 2 000 ₽ в месяц. Перезвоним за 15 минут в рабочее время.
Частые вопросы о бухгалтерии для маркетплейсов
А самозанятым можно продавать на маркетплейсе?
Только если вы продаёте товары собственного производства, и только если товар не подлежит обязательной маркировке и не подакцизный (п. 1 ч. 2 ст. 4 ФЗ-422). Одежду, обувь, косметику с маркировкой на НПД продавать нельзя. Перепродажу чужих товаров закон о самозанятых тоже запрещает (п. 2 ч. 2 ст. 4 ФЗ-422). Мастер, который делает украшения или игрушки без обязательной маркировки и продаёт их на маркетплейсе, вправе быть самозанятым. А вот закупать и перепродавать чужой товар на НПД нельзя — для этого нужен как минимум ИП на УСН.
Что грозит за ошибки в учёте?
За непредставленный по требованию документ — 200 ₽ за штуку (ст. 126 НК РФ). За грубое нарушение правил учёта — 10 000 ₽ за один налоговый период и 30 000 ₽, если нарушение затронуло несколько (ст. 120 НК РФ). Плюс доначисление налога с пенями, если доход занижен на комиссию. У активного селлера с большими оборотами такие суммы набегают быстро, поэтому учёт лучше поставить сразу — или передать на бухгалтерское обслуживание от 2 000 ₽ в месяц.
Наш офис в Санкт-Петербурге
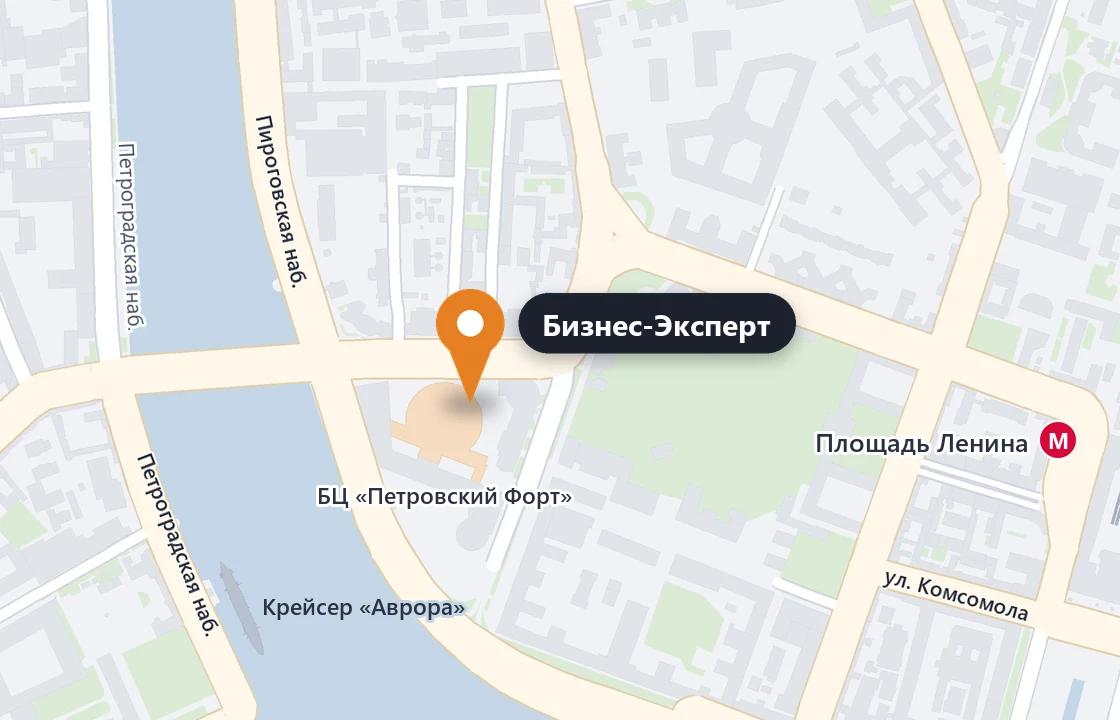
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram