
Глава КФХ — это ИП: статус, налоги и взносы фермера
«ИП глава КФХ» — что это за конструкция: чем фермер-предприниматель отличается от обычного ИП, какие налоги платит хозяйство, почему взносы считаются по особой формуле без 1% и как устроены члены хозяйства. Разбор на 2026 год.

Коротко о главном
Чаще всего крестьянское (фермерское) хозяйство работает без образования юридического лица: юридическое «тело» КФХ — его глава, зарегистрированный как индивидуальный предприниматель по обычной форме Р21001. С 11 августа 2025 года закон разрешает и вторую форму — КФХ в виде юридического лица (ст. 1.1 ФЗ-74), но она встречается реже. При этом фермерский статус даёт то, чего у простого ИП нет: членов хозяйства, взносы по формуле «фикс × число членов» без 1% с превышения, освобождение членов от НДФЛ на пять лет и доступ к грантам.
Статус главы КФХ вносят в ЕГРИП: при регистрации по форме Р21001 его отмечают в пункте 10. Ниже разбираем, как всё устроено.
Статус: ИП или не ИП
По ФЗ № 74-ФЗ хозяйство может вести деятельность без образования юридического лица либо в форме юрлица (ст. 1.1 в ред. ФЗ-352 от 31.07.2025). В первом, самом частом случае главой может быть только гражданин, зарегистрированный как индивидуальный предприниматель (п. 5 ст. 23 ГК РФ), а хозяйство считается созданным со дня, когда в ЕГРИП внесли сведения, что ИП — его глава (ст. 5 ФЗ-74). До ноября 2020 года для КФХ существовали отдельные регистрационные формы (Р21002 для создания, Р24002 для изменений, Р26002 для прекращения), и в реестре было видно, что перед вами именно фермерское хозяйство.
С 25.11.2020 эти формы упразднены (Приказ ФНС № ЕД-7-14/617@): главу регистрируют по общей форме Р21001. Но с 18 февраля 2024 года в этой форме есть пункт 10 с отметкой «глава крестьянского (фермерского) хозяйства», и сведения о статусе вносятся в ЕГРИП (подп. «у» п. 2 ст. 5 ФЗ-129). Пропустить его нельзя: без отметки в реестре вы обычный ИП, а не глава хозяйства, и это влияет на расчёт взносов и на участие в грантовых программах. Упущенный статус вносят позже формой Р24001 (наша услуга, 2 500 ₽). Устаревшие инструкции с «формой Р21002» до сих пор встречаются в сети, а подача на отменённом бланке заканчивается отказом.
Практическое следствие: «открыть КФХ» и «открыть ИП» технически одна процедура (3 рабочих дня), а различие в документах вокруг неё и налоговой конструкции. Как проходит регистрация по шагам — на странице услуги регистрация КФХ.
Члены хозяйства: кто и на каких правах
КФХ можно создать одному — тогда никаких дополнительных документов не нужно. Если участников двое и больше, состав ограничен ст. 3 ФЗ-74: родственники главы не более чем из трёх семей (супруги, родители, дети, братья, сёстры, внуки, бабушки и дедушки; дети, внуки, братья и сёстры — с 16 лет) плюс не более пяти граждан, не состоящих с главой в родстве.
Членам не нужен статус ИП — предприниматель в хозяйстве один, глава. Отношения внутри регулирует соглашение о создании КФХ (ст. 4 ФЗ-74): кто глава, права и обязанности членов, чьё имущество и в каких долях, как распределяются продукция и доходы, порядок приёма и выхода. Это единственный «учредительный» документ хозяйства — устава у КФХ без образования юрлица нет, поэтому к формулировкам соглашения стоит отнестись серьёзно: при споре судить будут по нему.
Налоги КФХ: три режима на выбор
| Режим | Ставка | Когда подходит |
|---|---|---|
| ЕСХН — профильный режим | 6% с «доходы минус расходы» (регион может снизить) | Сельхозвыручка не менее 70%. Нет налога на имущество по сельхозактивам; от НДС освобождают по уведомлению: в год перехода без условий, потом при доходе за прошлый год до 60 млн ₽ (ст. 145 НК) |
| УСН «Доходы» / «Доходы минус расходы» | 6% с доходов или 15% с прибыли (в СПб — 7%) | Универсальная альтернатива, если доля сельхозвыручки ниже 70% или расходы трудно подтверждать |
| ОСНО | НДФЛ 13–22% + НДС 22% | Если хозяйство не подходит под ЕСХН и УСН; учёт самый сложный |
Уведомление о переходе на ЕСХН или УСН подаётся в течение 30 дней после регистрации — мы подаём его сразу вместе с Р21001, чтобы хозяйство не оказалось на ОСНО по умолчанию.
Взносы главы КФХ — особая формула
Четыре правила из п. 2.1 ст. 430 НК и смежных норм, которые отличают фермера от обычного предпринимателя.
57 390 ₽ — за каждого, включая главу
Совокупный фиксированный размер взносов на 2026 год умножается на число членов хозяйства (п. 2.1 ст. 430 НК). Глава платит один платёж за всё КФХ: двое участников — 114 780 ₽, трое — 172 170 ₽ в год.
1% с превышения — НЕ платится
Главное отличие от обычного ИП: дополнительный взнос 1% с дохода свыше 300 000 ₽ для глав КФХ пунктом 2.1 ст. 430 НК не предусмотрен. При выручке в несколько миллионов экономия против обычного ИП — десятки тысяч рублей в год.
Срок — до 28 декабря
Взносы за год платят не позднее 28 декабря этого же года, одной суммой за всех членов, даже если хозяйство сработало в ноль. До 25 января следующего года глава сдаёт расчёт по взносам — у обычного ИП его нет (ст. 432 НК).
Освобождение членов от НДФЛ — 5 лет
Доходы членов КФХ от производства и продажи сельхозпродукции освобождены от НДФЛ в течение пяти лет, считая с года регистрации хозяйства (п. 14 ст. 217 НК). Льгота применяется к тем, кто пользуется ею впервые.
Смена главы и прекращение хозяйства
Смена главы (ст. 18 ФЗ-74): члены признают нового главу соглашением — в трёх случаях: прежний глава не может исполнять обязанности шесть месяцев и более, добровольно отказался от полномочий или умер (п. 1 ст. 18 ФЗ-74). Технически новый глава регистрируется как ИП с отметкой о статусе (п. 10 Р21001), а если он уже ИП, отметку вносят формой Р24001. У прежнего главы её исключают той же формой: закрывать его ИП не обязательно, членом хозяйства он остаётся (п. 3 ст. 18 ФЗ-74). Хозяйство не прекращается, но договоры, счёт и меры господдержки нужно аккуратно переоформить.
Прекращение КФХ (ст. 21 ФЗ-74): чаще всего по единогласному решению членов; среди других оснований — не осталось ни одного члена или наследника, желающего продолжать, банкротство, решение суда. Оформляется как закрытие ИП главы, а в 15 календарных дней после него глава сдаёт расчёт по взносам за всех членов (п. 4 ст. 432 НК) и последнюю декларацию. Имущество делят по соглашению членов, а если доли не определены — поровну (ст. 258 ГК РФ). Делаем под ключ за 2 500 ₽: закрытие КФХ.
Зарегистрируем ваше КФХ правильно с первого раза
Соглашение членов, актуальная форма Р21001, ЕСХН или УСН под вашу экономику, подача по электронной подписи (ЭЦП). От 3 500 ₽, по всей России. Перезвоним за 15 минут в рабочее время.
Частые вопросы о статусе главы КФХ
Можно ли быть главой КФХ и обычным ИП одновременно?
Физлицо может иметь только один статус ИП: повторно зарегистрироваться, пока действует прежняя регистрация, нельзя (п. 4 ст. 22.1 ФЗ-129). Поэтому глава КФХ вправе вести и другую деятельность в рамках того же статуса, добавив коды ОКВЭД. Если действующий ИП хочет стать главой КФХ, закрываться не нужно: статус главы вносят в ЕГРИП формой Р24001, а при наличии членов заключают с ними соглашение о создании хозяйства.
Платят ли взносы сами члены КФХ?
Нет. Взносы за всех членов, включая себя, перечисляет глава одной суммой: фиксированный размер умножают на число членов (п. 2.1 ст. 430 НК). За наёмных работников, которые не входят в хозяйство, глава платит взносы как обычный работодатель, с выплат.
Наш офис в Санкт-Петербурге
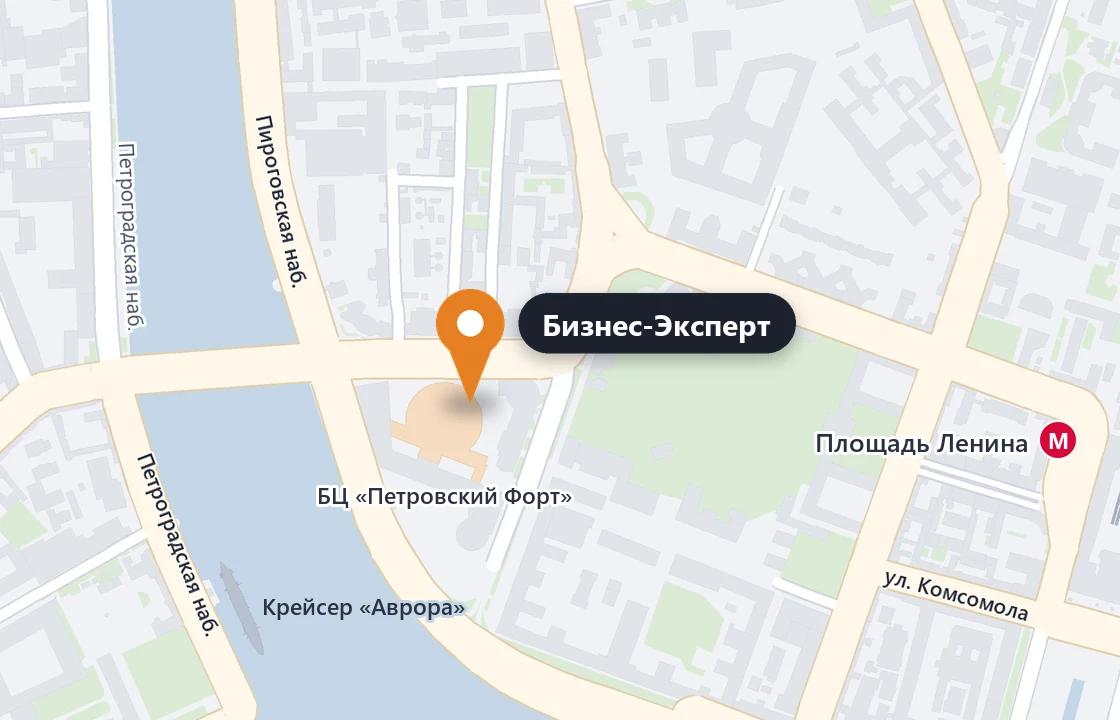
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram