
Акт оказанных бухгалтерских услуг: образец 2026 года и как его заполнить
Готовый акт об оказании бухгалтерских услуг в Word — скачайте и подставьте свои данные. Ниже — семь обязательных реквизитов, формулировки услуг, которые принимает налоговая, порядок подписания и особенности акта с ИП и самозанятым бухгалтером.

Коротко о главном
Акт закрывает расчётный период по договору на бухгалтерское обслуживание: что сделано, сколько это стоит и что претензий нет. Для заказчика это документ, которым расходы на бухгалтерию принимаются к учёту, для исполнителя — подтверждение, что услуги приняты.
Главная ошибка в актах — одна строка «бухгалтерские услуги за месяц». Налоговая вправе снять такие расходы как документально не подтверждённые. Ниже показываем, как расписать услуги, чтобы этого не случилось, и что делать, если бухгалтер работает как ИП или самозанятый.
Бухгалтерия, которая сама выставляет правильные акты, — наши бухгалтерские услуги от 2 000 ₽ в месяц.
Зачем нужен акт, если есть договор
Договор описывает, что исполнитель должен делать. Акт фиксирует, что он это сделал в конкретном периоде и заказчик результат принял. Гражданский кодекс для услуг акт не требует, но два других закона делают его практически обязательным.
Первый — закон о бухучёте: каждый факт хозяйственной жизни оформляется первичным учётным документом, и у этого документа есть семь обязательных реквизитов. Второй — Налоговый кодекс: расходы на бухгалтерские услуги уменьшают базу на УСН «доходы минус расходы» и на общей системе, но только документально подтверждённые. Акт с расшифровкой и есть это подтверждение.
Семь обязательных реквизитов акта
Перечень из ч. 2 ст. 9 закона «О бухгалтерском учёте». Форму акта закон не устанавливает, поэтому образец можно менять под себя, лишь бы реквизиты остались.
Наименование документа
«Акт оказанных услуг» или «Акт об оказании услуг». Желательно — ссылка на договор: номер и дата.
Дата составления
Последний день расчётного периода или ближайший рабочий день после него.
Кто составил документ
Наименование исполнителя, который составил акт, у ИП и самозанятого — Ф. И. О. Заказчика и ИНН обеих сторон обычно тоже указывают: так акт проще сопоставить с договором и платежом.
Содержание факта хозяйственной жизни
Самый важный реквизит: какие именно услуги оказаны за период. Не «бухгалтерское обслуживание» одной строкой, а перечень — ведение учёта, расчёт зарплаты, конкретные сданные отчёты. Как это формулировать, разбираем ниже.
Стоимость услуг
Сумма в рублях, прописью по желанию. Отдельно указывают НДС или пометку «Без НДС» с основанием: освобождение по ст. 145 НК, патент, НПД. Доплаты сверх абонентской платы — отдельными строками.
Должности подписантов
Кто подписывает от каждой стороны: генеральный директор, ИП, лицо по доверенности. Если акт подписывает не руководитель, доверенность должна быть, и её реквизиты не помешает указать.
Подписи с фамилиями и инициалами
Живая подпись на бумаге или электронная подпись через ЭДО, с фамилией и инициалами подписанта.
Образец акта оказанных бухгалтерских услуг
Шаблон на одну страницу: номер и дата акта со ссылкой на договор, стороны, расчётный период, перечень услуг четырьмя строками (учёт, расчёт налогов и зарплаты, отчётность с перечислением форм, иные услуги), стоимость с НДС или пометкой «Без НДС», строка для замечаний заказчика, подписи с должностями.
Подходит для ООО, ИП и НКО, для исполнителя любого статуса — бухгалтерская фирма, ИП или самозанятый. Заполните расчётный период и перечень по правилам из следующего раздела, и акт готов к подписанию или отправке через ЭДО.
Скачать образец акта оказанных бухгалтерских услуг (Word)
Акт идёт в паре с договором. Если договора ещё нет или хочется сверить свой, образец с полным возмещением штрафов по вине исполнителя — в статье договор на бухгалтерские услуги.
Как расписать услуги, чтобы налоговая приняла расходы
Реквизит «содержание факта хозяйственной жизни» — то место, где акты чаще всего проигрывают проверку. Четыре типовые ситуации и рабочие формулировки.
| Услуга | Как пишут | Почему это слабо | Как написать |
|---|---|---|---|
| Абонентское обслуживание | «Бухгалтерские услуги за сентябрь» | Из акта не видно, что именно сделано. При проверке расходы могут признать документально не подтверждёнными. | «Ведение бухгалтерского и налогового учёта за сентябрь 2026 г.: обработка 84 первичных документов, расчёт авансового платежа по УСН, расчёт заработной платы 6 сотрудников» |
| Отчётность | «Сдача отчётности» | Непонятно, какие формы и куда. Именно по отчётности потом возникают споры «а это входило в абонентскую плату?». | «Подготовка и представление отчётности: РСВ за 9 месяцев 2026 г., 6-НДФЛ за 9 месяцев 2026 г., ЕФС-1 (подраздел 1.1) — 2 шт., уведомление об исчисленных суммах налогов за сентябрь» |
| Разовая услуга сверх тарифа | «Дополнительные услуги — 3 000 ₽» | Сумма без содержания. Заказчик через полгода не вспомнит, за что платил, а налоговая спросит. | «Подготовка ответа на требование налоговой о представлении пояснений от 12.09.2026 — 3 000 ₽ (п. 4.3 договора)» |
| Консультации | «Консультационные услуги» | Самая уязвимая формулировка при проверках: консультации без темы и объёма часто снимают из расходов. | «Консультация по порядку перехода с УСН «доходы» на «доходы минус расходы» с 2027 г., письменное заключение от 18.09.2026» |
Если перечень длинный, вынесите его в приложение к акту, а в самом акте оставьте итоговые строки со ссылкой на приложение. Так удобнее и заказчику, и при ответе на требование налоговой.
Периодичность, дата и подписание
Период. Акт закрывает расчётный период по договору. При абонентском обслуживании это месяц: оплата помесячная, отчётность привязана к месяцам и кварталам, а на общей системе расходы признаются по периодам. Квартальный акт допустим при квартальной оплате. Годовой акт на абонентское обслуживание оформлять не стоит: расходы за январь окажутся подтверждены документом от декабря.
Дата. Последний день периода или ближайший рабочий день после него. Закон о бухучёте требует составлять первичный документ при совершении факта хозяйственной жизни или непосредственно после его окончания, и датировать акт задним числом или с опозданием на несколько месяцев — плохая идея.
Подписание. На бумаге в двух экземплярах либо через оператора ЭДО с электронной подписью, оба варианта равнозначны. В договоре стоит закрепить «молчаливое принятие»: если заказчик в течение пяти рабочих дней не подписал акт и не прислал мотивированных возражений, услуги считаются принятыми. Это защищает исполнителя от затягивания и дисциплинирует заказчика проверять акт вовремя.
Замечания. Всё, что видно при приёмке, нужно записать в акт, а не «обсудить по телефону». Принявший услуги без проверки теряет право ссылаться на явные недостатки. Скрытые ошибки, например неверная сумма в декларации, которую вскроет требование налоговой через полгода, подписанный акт не покрывает, претензия по ним возможна.
Акт с бухгалтером-ИП и с самозанятым
ИП. Ничего особенного: акт такой же, как с фирмой, в реквизитах исполнителя — Ф. И. О., ОГРНИП и ИНН. Если ИП на УСН с доходом до 20 млн ₽ (освобождён от НДС) или на патенте, в строке стоимости — «Без НДС» с основанием. Расходы заказчик подтверждает актом, как обычно.
Самозанятый. Здесь акт вторичен. Расходы на выплаты плательщику налога на профессиональный доход организация и ИП учитывают только при наличии чека из приложения «Мой налог» — без чека расходы не принимаются, даже с подписанным актом. При оплате картой самозанятый передаёт чек сразу, при переводе по реквизитам не позднее 9-го числа следующего месяца. Схема, которая работает: акт за месяц → оплата по акту → чек в срок, а в договоре — условие, что следующий платёж только после чека за предыдущий.
Второй риск с самозанятым бухгалтером — переквалификация в трудовые отношения: ежемесячные одинаковые акты с формулировкой «ведение бухгалтерии» похожи на зарплату. Расписывайте в акте конкретный результат за период и не подписывайте акты за «рабочее время». Подробно о признаках подмены — в статье договор с самозанятым: образец и признаки трудовых отношений.
Бухгалтерия с прозрачными актами — от 2 000 ₽ в месяц
Каждый месяц вы получаете акт с расшифровкой: что сделано, какие отчёты сданы, что было сверх тарифа. Штрафы по нашей вине возмещаем полностью, это прописано в договоре. Перезвоним в рабочее время.
Частые вопросы об акте оказанных бухгалтерских услуг
Как правильно назвать документ: акт выполненных работ или акт оказанных услуг?
Для бухгалтерии корректнее «акт оказанных услуг»: ведение учёта, расчёт налогов и сдача отчётности — это услуги по главе 39 ГК, а не работы по договору подряда. Но название не влияет на силу документа. Закон о бухучёте требует не конкретного заголовка, а набора реквизитов: наименование документа, дата, стороны, содержание, сумма, должности и подписи (ч. 2 ст. 9 ФЗ-402). Акт «выполненных работ» с этими реквизитами налоговая примет так же, как акт «оказанных услуг».
Нужна ли печать на акте?
Нет. Печать не входит в перечень обязательных реквизитов первичного документа (ч. 2 ст. 9 ФЗ-402), а ООО с 2015 года вправе вообще не иметь печати. Если печать есть и стороны привыкли её ставить — ставьте, хуже не будет. Но требовать печать как условие действительности акта нельзя.
Можно ли подписывать акт электронно, через ЭДО?
Да. Первичный документ составляется на бумаге и (или) в виде электронного документа, подписанного электронной подписью (ч. 5 ст. 9 ФЗ-402). Акт через СБИС, Диадок или другой оператор ЭДО с квалифицированной подписью равен бумажному. Для внутреннего обмена между сторонами договора допустима и простая или неквалифицированная подпись, если стороны договорились об этом письменно, но для спокойствия при проверках лучше квалифицированная.
Заказчик не подписывает акт и не присылает возражений. Что делать исполнителю?
Смотреть договор. Стандартное условие — «молчаливое принятие»: если в течение оговорённого срока (обычно 5 рабочих дней) заказчик не подписал акт и не направил мотивированный отказ, услуги считаются принятыми, а акт — подписанным в одностороннем порядке. Такое условие есть в нашем образце договора. Если его нет, исполнитель направляет акт заказным письмом или через ЭДО и фиксирует дату отправки: суды принимают односторонние акты, когда доказана передача заказчику и отсутствие мотивированных возражений.
Можно ли исправить уже подписанный акт?
Да, закон допускает исправления в первичном документе, если иное не установлено законом: исправление должно содержать дату и подписи тех же лиц, что подписали документ, с их фамилиями и инициалами (ч. 7 ст. 9 ФЗ-402). На практике проще оформить корректировочный акт или новый акт с пометкой «взамен акта № … от …», чтобы у обеих сторон и в ЭДО была чистая цепочка документов.
Отличается ли акт для ИП, НКО или ООО на УСН?
Форма одна и та же, отличается только налоговая роль документа. ООО и ИП на УСН «доходы минус расходы» списывают бухуслуги по пп. 15 п. 1 ст. 346.16 НК — акт подтверждает расход. На УСН «доходы» расходы не считаются, акт нужен только как приёмочный документ по договору. Для НКО акт дополнительно подтверждает целевое использование средств, поэтому там особенно важна расшифровка услуг. Образец на этой странице подходит всем: подставьте свои реквизиты и перечень.
Подойдёт ли образец для акта с бухгалтером-физлицом по договору ГПХ?
Да, форма та же: реквизиты исполнителя — ФИО, паспортные данные и ИНН. Отличие в налогах: если бухгалтер не ИП и не самозанятый, заказчик удерживает с вознаграждения НДФЛ (п. 1 ст. 226 НК) и начисляет страховые взносы (пп. 1.1 п. 1 ст. 420 НК). Поэтому в акте указывают вознаграждение до удержания налога, а на руки исполнитель получает сумму за вычетом НДФЛ. Условия такого договора — в статье договор на бухгалтерские услуги.
Какие акты выставляете вы?
Ежемесячный акт с расшифровкой: что сделано, какие отчёты сданы, что было сверх тарифа и по какому пункту договора. Так заказчик видит, за что платит, а у налоговой не возникает вопросов к расходам. Тарифы — от 2 000 ₽ в месяц: бухгалтерские услуги в СПб. Условия договора, включая полное возмещение штрафов по нашей вине, разобраны в статье договор на бухгалтерские услуги.
Наш офис в Санкт-Петербурге
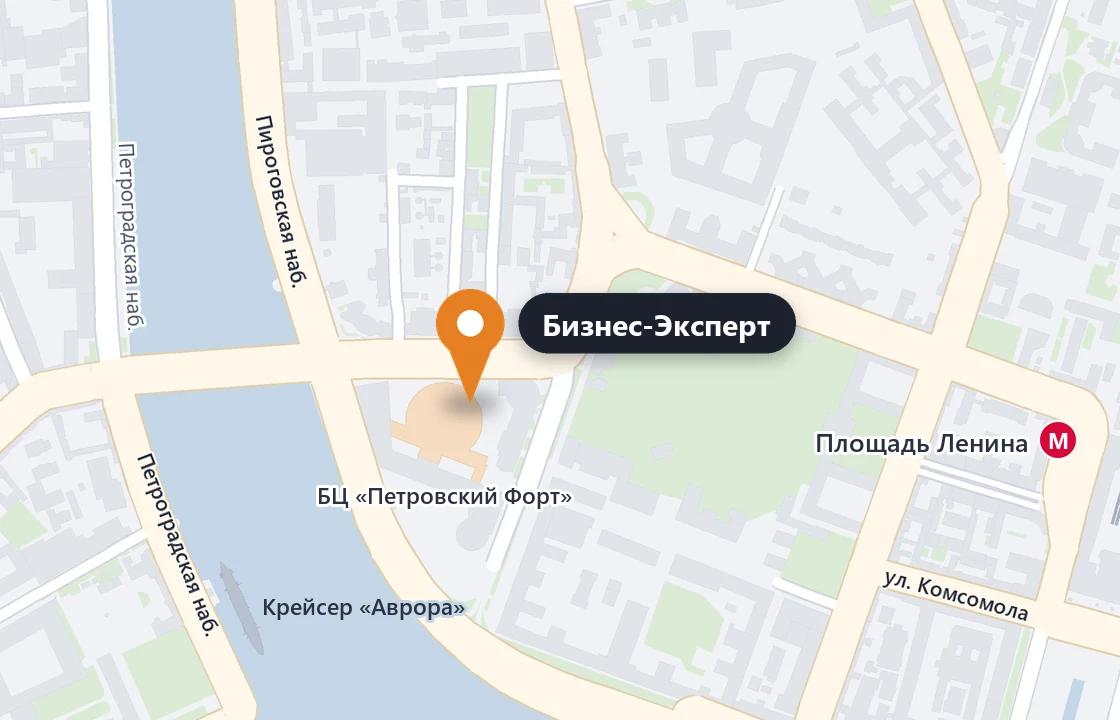
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram