
Изменение уставного капитала ООО: как увеличить или уменьшить
Изменение размера уставного капитала в обе стороны. Три способа увеличения с пошаговой инструкцией, случаи, когда уменьшение обязательно, решение через нотариуса, сроки, форма Р13014, госпошлина и налоги участников.

Нормы сверены по КонсультантПлюс 25 сентября 2026 года.
Коротко о главном
Размер уставного капитала ООО меняют в двух направлениях. Увеличивают тремя способами: за счёт дополнительных вкладов участников, за счёт вклада участника или третьего лица по его заявлению и за счёт имущества самого общества (п. 2 ст. 17 ФЗ-14). Уменьшают снижением номинала долей всех участников или погашением долей, принадлежащих обществу (п. 1 ст. 20 ФЗ-14), иногда добровольно, иногда по требованию закона. Любое изменение начинается с решения, которое удостоверяет нотариус, в том числе у единственного участника, и заканчивается регистрацией новой редакции устава в налоговой по форме Р13014 за 5 рабочих дней.
Главные ловушки — не в документах, а в сроках. При увеличении это два месяца на вклады, месяц на итоги и месяц на подачу: пропуск любого делает увеличение несостоявшимся, и деньги возвращают участникам с процентами. При уменьшении — три рабочих дня на сообщение в налоговую, две публикации с интервалом в месяц и 30 дней, в которые кредиторы вправе потребовать досрочного исполнения.
Ниже — сравнение способов увеличения, семь шагов процедуры, сроки, налоги и ошибки, затем раздел об уменьшении и о том, что изменением капитала не является. Общие правила капитала (минимальный размер, оплата при создании) — в гайде уставный капитал ООО.
Когда меняют размер уставного капитала и что проверить до решения
Чаще всего повода четыре. Отраслевой закон требует капитал выше минимальных 10 000 ₽, например для розничной продажи алкоголя. В общество входит инвестор, и вклад в капитал даёт ему долю без выкупа у действующих участников. Банк, тендер или крупный контрагент читают капитал в 10 000 ₽ как отсутствие ресурсов, и его поднимают перед проверкой. И капитализация прибыли: заработанное остаётся в компании и переводится в капитал без вывода денег.
Перед решением проверьте три вещи. Во-первых, капитал должен быть оплачен полностью — увеличение неоплаченного капитала закон не допускает (п. 1 ст. 17 ФЗ-14). Во-вторых, откройте устав: там может стоять запрет на приём третьих лиц, повышенное большинство для решения или ограничение по видам вкладов. В-третьих, если планируете увеличение за счёт имущества, возьмите баланс за прошлый год: сумма увеличения не может быть больше разницы между чистыми активами и суммой уставного капитала и резервного фонда (п. 2 ст. 18 ФЗ-14).
И отдельно оцените, нужен ли вам именно капитал. Если задача — просто дать компании денег на операционную деятельность, часто проще вклад в имущество без увеличения уставного капитала или заём: без нотариуса, оценщика и регистрации. Поводы уменьшить капитал другие, чаще всего это чистые активы ниже капитала или нераспределённая доля общества, о них в отдельном разделе ниже.
Три способа увеличения уставного капитала ООО
Способ определяет всё остальное: кто голосует, сколько ждать вкладов, меняются ли размеры долей и нужно ли второе решение. Сравните до похода к нотариусу.
| Способ | Кто принимает решение | Срок внесения вкладов | Что происходит с долями | Когда выбирают |
|---|---|---|---|---|
| Дополнительные вклады всех участников (п. 1 ст. 19 ФЗ-14) | Не менее 2/3 голосов всех участников, устав может требовать больше | 2 месяца со дня решения, если уставом или решением не установлен иной срок | Номинал доли каждого внёсшего растёт по единому соотношению; кто не внёс — доля уменьшается в процентах | Действующие участники сами пополняют капитал деньгами или имуществом |
| Вклад по заявлению участника или третьего лица (п. 2 ст. 19 ФЗ-14) | Единогласно, все участники «за» | До 6 месяцев со дня решения | Доли перераспределяются: новый участник получает долю, у остальных проценты уменьшаются | Ввод инвестора или нового партнёра, вклад одного участника без участия остальных |
| За счёт имущества общества (ст. 18 ФЗ-14) | Не менее 2/3 голосов всех участников, устав может требовать больше | Вклады не вносятся, источник — чистые активы по балансу за прошлый год | Номинал всех долей растёт пропорционально, размеры долей в процентах не меняются | Капитализировать прибыль без новых денег, поднять цифру капитала для банка или лицензии |
Способы можно совмещать в одном решении, например часть — за счёт прибыли, часть — вкладом нового участника. Третьи лица допускаются, только если устав этого не запрещает (п. 2 ст. 17 ФЗ-14). Для первого способа нужно второе решение об итогах, для двух других изменения устава и новые доли фиксируют сразу.
Как увеличить уставный капитал: семь шагов
Порядок одинаков для всех способов, различаются только шаг с вкладами и наличие второго решения.
Проверить условия
Уставный капитал должен быть оплачен полностью, иначе увеличение не допускается (п. 1 ст. 17 ФЗ-14). Посмотрите в устав: может ли общество принимать третьих лиц, какое большинство нужно для решения, нет ли запрета на отдельные виды вкладов. Для увеличения за счёт имущества возьмите баланс за прошлый год и посчитайте лимит: чистые активы минус уставный капитал и резервный фонд.
Принять решение и удостоверить его у нотариуса
Общее собрание оформляет протокол, единственный участник — решение. В нём фиксируют способ, сумму увеличения, для доп. вкладов — общую стоимость и соотношение «вклад → прирост номинала», для третьего лица — его долю и номинал. Факт принятия решения и состав присутствовавших удостоверяет нотариус, у единственного участника тоже (п. 3 ст. 17 ФЗ-14). Устав это требование отменить не может.
Внести вклады
Деньги переводят на расчётный счёт общества с назначением платежа «дополнительный вклад в уставный капитал по решению от …». Имущество передают по акту после отчёта независимого оценщика (п. 2 ст. 66.2 ГК). По единогласному решению участник или третье лицо может зачесть в счёт вклада денежное требование к обществу, например выданный ранее заём (п. 4 ст. 19 ФЗ-14). При увеличении за счёт имущества общества этот шаг пропускают.
Утвердить итоги (для доп. вкладов всех участников)
Не позднее месяца после окончания срока внесения вкладов собрание принимает второе решение: об утверждении итогов и о внесении в устав изменений в связи с увеличением капитала (п. 1 ст. 19 ФЗ-14). Оформляют его так же, как первое, через нотариуса. При увеличении по заявлению или за счёт имущества второго решения нет: изменения устава и новые доли фиксируют сразу в первом.
Подготовить Р13014 и новую редакцию устава
В ФНС подаются заявление по форме Р13014, нотариально удостоверенное решение, новая редакция устава или лист изменений и документ об уплате пошлины, если подача на бумаге (п. 1 ст. 17 ФЗ-129). В форме указывают новый размер капитала и новые номиналы долей участников. Заявитель — директор общества, в заявлении он подтверждает, что вклады внесены в полном объёме (п. 2.1 ст. 19 ФЗ-14).
Подать документы в налоговую
Срок подачи — месяц: со дня решения об итогах или внесения вкладов по заявлениям, при увеличении за счёт имущества — со дня самого решения. Подпись директора на Р13014 свидетельствует нотариус, либо документы направляются в электронном виде по усиленной квалифицированной подписи директора (п. 1.2 ст. 9 ФЗ-129). В электронном виде госпошлины нет (пп. 32 п. 3 ст. 333.35 НК), на бумаге — 800 ₽.
Получить лист записи и обновить документы
Инспекция регистрирует изменения не более чем за 5 рабочих дней (п. 1 ст. 8 ФЗ-129) и направляет лист записи ЕГРЮЛ и устав с отметкой на электронную почту. После этого проверьте выписку, сообщите банку о новом размере капитала и составе участников, обновите данные у ключевых контрагентов. Для нового участника доля возникает только с момента регистрации.
Формулировки решения и протокола для каждого из трёх способов, с обязательными пунктами и файлами для скачивания, — в статье решение об увеличении уставного капитала: образец. Если участник вносит не деньги, а недвижимость, технику или товар, отдельные правила оценки и налогов описаны в материале вклад в уставный капитал имуществом.
Четыре срока, которые нельзя пропустить
Несоблюдение любого из них закон называет прямо: увеличение уставного капитала признаётся несостоявшимся (п. 2.2 ст. 19 ФЗ-14).
2 месяца на дополнительные вклады
Участники вносят вклады в течение двух месяцев со дня решения, если уставом или самим решением не установлен другой срок (п. 1 ст. 19 ФЗ-14). Срок можно заранее продлить в решении, задним числом — нет.
1 месяц на утверждение итогов
После окончания срока внесения вкладов у собрания есть месяц, чтобы утвердить итоги и изменения устава (п. 1 ст. 19 ФЗ-14). Пропуск делает увеличение несостоявшимся, и вклады придётся вернуть.
1 месяц на подачу в ФНС
Документы на регистрацию подаются в течение месяца со дня решения об итогах, внесения вкладов по заявлениям или решения об увеличении за счёт имущества (п. 2.1 ст. 19, п. 4 ст. 18 ФЗ-14). Это самый частый пропущенный срок: про него забывают, пока собирают подписи.
6 месяцев для вкладов по заявлению
Участник или третье лицо, подавшие заявление, вносят вклад не позднее шести месяцев со дня решений (п. 2 ст. 19 ФЗ-14). Конкретный срок пишут в заявлении и в решении, можно короче, но не дольше.
Что происходит при срыве: общество обязано в разумный срок вернуть деньги участникам и третьим лицам, а если не вернуло — заплатить проценты по ст. 395 ГК; неденежные вклады возвращаются с возмещением упущенной выгоды (п. 3 ст. 19 ФЗ-14). Плюс три года после регистрации участники отвечают по долгам общества, если его имущества не хватает, солидарно и в размере вкладов, которые директор подтвердил в заявлении, а фактически не внесли (п. 2.1 ст. 19).
Налоги при увеличении уставного капитала
Дополнительные вклады деньгами. У участника-физлица дохода нет, НДФЛ не возникает; сумма вклада увеличивает его расходы на приобретение доли и пригодится при её продаже или ликвидации общества. У общества полученные вклады не признаются доходом ни на общей системе, ни на УСН (пп. 3 п. 1 ст. 251 НК). Участник-организация расходов по налогу на прибыль не получает: стоимость доли просто вырастает на сумму вклада.
Вклад имуществом. Компания-вкладчик восстанавливает НДС, ранее принятый к вычету по этому имуществу, а общество берёт восстановленную сумму к вычету; по налогу на прибыль операция нейтральна. Подробности и примеры — в статье вклад в уставный капитал имуществом.
За счёт имущества общества. Здесь есть налоговый нюанс, о котором часто не знают. От НДФЛ освобождён только прирост номинала долей в результате переоценки основных средств (п. 19 ст. 217 НК). Прирост за счёт нераспределённой прибыли под это освобождение не подпадает: Минфин прямо указал, что у участника-физлица возникает облагаемый доход в размере разницы между старым и новым номиналом доли, а датой дохода считается день регистрации изменений (письмо от 19.12.2006 № 03-05-01-04/336). Уплаченный налог потом учитывается при продаже доли. У участника-организации такой прирост, если размер доли не изменился, доходом не признаётся (пп. 15 п. 1 ст. 251 НК). Перед тем как капитализировать прибыль, посчитайте, во что это обойдётся участникам-физлицам.
Шесть ошибок, из-за которых увеличение капитала не регистрируют
Каждая из них встречается в практике регулярно и стоит либо повторного визита к нотариусу, либо всей процедуры заново.
Увеличивают капитал до его полной оплаты. Закон прямо запрещает увеличение, пока первоначальный капитал не оплачен (п. 1 ст. 17 ФЗ-14). Сначала закройте долг по оплате долей, потом принимайте решение.
Решение без нотариуса. Протокол с подписями участников или решение единственного участника без нотариального удостоверения инспекция не примет, а само решение будет ничтожным. Требование императивное, устав его не отменяет (п. 3 ст. 17 ФЗ-14).
Суммы в решении и платёжках не сходятся. Номинал доли растёт только на сумму, равную или меньшую фактического вклада (п. 1 ст. 19 ФЗ-14), а директор в Р13014 подтверждает, что вклады внесены полностью. Расхождение между решением и платёжками это повод для отказа и для вопросов лично к директору. Сверяйте решение, платёжки и форму до подачи.
Третье лицо при запрете в уставе. Принимать вклады третьих лиц можно, только если устав этого не запрещает (п. 2 ст. 17 ФЗ-14). Сначала меняют устав, потом вводят инвестора.
Имущество без оценщика. Любой неденежный вклад оценивает независимый оценщик, порог «дороже 20 000 ₽» не действует с 2014 года (п. 2 ст. 66.2 ГК). Участники вправе утвердить оценку ниже отчёта, выше — нет.
Прибыль сверх лимита или по свежему балансу. За счёт имущества капитал увеличивают только по отчётности за прошлый год и не больше, чем чистые активы минус капитал и резервный фонд (ст. 18 ФЗ-14). Промежуточный баланс за текущий год не подходит.
Уменьшение уставного капитала: когда обязательно и как проходит
Обратная процедура устроена иначе: вкладов нет, зато есть публикации, ожидание и права кредиторов. Общество вправе уменьшить капитал по своему решению, а в двух случаях обязано (п. 1 ст. 20 ФЗ-14).
Когда обязательно. Первый случай связан с чистыми активами. Если они меньше уставного капитала по итогам двух лет подряд и не выросли к концу следующего года, у общества есть шесть месяцев после окончания этого года на одно из двух решений: уменьшить капитал до размера, не превышающего чистые активы, или начать ликвидацию (п. 4 ст. 30 ФЗ-14). Второй — доля, перешедшая к обществу при выходе или неоплате участника, не распределена и не продана за год: её погашают с уменьшением капитала. Добровольно капитал уменьшают, чтобы вывести участникам лишние деньги или привести цифру в ЕГРЮЛ к реальным активам.
Два способа и нижняя граница. Закон допускает уменьшение номинальной стоимости долей всех участников с сохранением размеров их долей в процентах и погашение долей, принадлежащих обществу (п. 1 ст. 20 ФЗ-14). Способы можно совместить. Ограничение одно: после уменьшения капитал не может стать меньше минимального размера на дату подачи документов, для ООО это 10 000 ₽.
Порядок. Решение общего собрания или единственного участника удостоверяет нотариус. В течение трёх рабочих дней после решения общество сообщает о нём в регистрирующий орган и затем дважды, с периодичностью один раз в месяц, публикует уведомление в «Вестнике государственной регистрации» (п. 3 ст. 20 ФЗ-14); сведения об уменьшении вносятся и на Федресурс в течение трёх рабочих дней. Кредиторы, чьи требования возникли до публикации, не позднее 30 дней с даты последней публикации вправе потребовать досрочного исполнения обязательств, а при невозможности — их прекращения и возмещения убытков (п. 5 ст. 20). После второй публикации подаются Р13014 и новая редакция устава, регистрация занимает 5 рабочих дней. В сумме процедура длится около трёх месяцев.
Налоги. При обязательном уменьшении без выплат участникам дохода у общества не возникает (пп. 17 п. 1 ст. 251 НК). Если при добровольном уменьшении участникам-физлицам выплачивают разницу, с суммы сверх их расходов на приобретение доли удерживается НДФЛ по ставке 13–15 %. Полный порядок с составом документов и публикациями — на странице уменьшение уставного капитала ООО.
Изменение долей без изменения размера капитала
Запрос «изменение долей в уставном капитале» часто означает не изменение самого капитала, а перераспределение долей между людьми: капитал остаётся прежним, меняются его владельцы или их проценты. Это другая процедура, со своими правилами по ст. 21 ФЗ-14: продажа или дарение доли оформляются нотариальной сделкой, выход участника — заявлением с выплатой действительной стоимости доли, а доля, перешедшая к обществу, распределяется между оставшимися или продаётся. Нотариус здесь удостоверяет не решение, а сделку; при продаже и дарении доли он же направляет документы в налоговую, при распределении доли общества заявление подаёт директор.
Разборы каждого случая: смена участников ООО, распределение доли, принадлежащей обществу, ввод нового участника и дарение доли. Увеличение капитала за счёт вклада третьего лица из этой статьи — единственный способ поменять состав участников, при котором меняется и сам капитал.
Сделаем за вас: увеличение — 8 000 ₽, уменьшение — 12 000 ₽
Это работа юриста: решение, устав, Р13014, подача в налоговую и контроль до листа записи. Сверх цены — нотариус, а при уменьшении ещё публикации. Подробно: увеличение уставного капитала и уменьшение уставного капитала. Расскажите, зачем нужно изменение и сколько участников, юрист подскажет способ и сроки. Перезвоним за 15 минут в рабочее время.
Частые вопросы об изменении уставного капитала
Можно ли увеличить уставный капитал ООО без нотариуса?
Нет. Факт принятия решения об увеличении уставного капитала и состав присутствовавших участников удостоверяет нотариус, и для единственного участника это правило тоже действует (п. 3 ст. 17 ФЗ-14). Альтернативные способы подтверждения решений, которые устав может предусматривать для других вопросов, здесь не работают. Без удостоверения налоговая откажет, а решение будет ничтожным. Нотариус нужен и на втором шаге, когда подписывается заявление Р13014: подпись директора на бумажной форме свидетельствует он же, а при подаче по электронной подписи директора этот визит отпадает.
Сколько времени занимает увеличение уставного капитала?
Зависит от способа. Быстрее всего за счёт имущества общества и по заявлению участника: решение у нотариуса, вклад в тот же день, подача в ФНС и 5 рабочих дней регистрации — в сумме около двух-трёх недель. Дольше всего через дополнительные вклады всех участников: два месяца на внесение вкладов (срок можно сократить в решении), до месяца на утверждение итогов, до месяца на подачу и 5 рабочих дней в инспекции — в пределах четырёх месяцев, а при коротком сроке вкладов — около месяца.
Какую форму подавать в налоговую и какие документы приложить?
Форму Р13014 (утверждена приказом ФНС от 31.08.2020 № ЕД-7-14/617@), в ней указывают новый размер уставного капитала и новые номиналы долей участников. К ней прикладывают нотариально удостоверенное решение или протокол, новую редакцию устава либо лист изменений и документ об уплате пошлины, если подаёте на бумаге (п. 1 ст. 17 ФЗ-129). Документы, подтверждающие внесение вкладов, закон тоже называет в составе пакета (п. 2.1 ст. 19 ФЗ-14): платёжные поручения, акты передачи имущества, отчёт оценщика. Заявитель — директор общества.
Какая госпошлина за увеличение уставного капитала?
За регистрацию изменений устава — 800 ₽ (пп. 3 п. 1 ст. 333.33 НК). При направлении документов в электронной форме пошлина не уплачивается (пп. 32 п. 3 ст. 333.35 НК). Электронная подача идёт через сервис ФНС по усиленной квалифицированной подписи директора или через нотариуса, который засвидетельствовал подпись директора на заявлении: по просьбе заявителя он сам направляет документы в электронной форме (ст. 86.3 Основ законодательства о нотариате). Отдельной пошлины за само увеличение капитала нет, платится только за изменения устава.
Можно ли увеличить уставный капитал за счёт нераспределённой прибыли и что с налогами?
Можно — это увеличение за счёт имущества общества по ст. 18 ФЗ-14: решение принимают не менее чем 2/3 голосов по данным бухгалтерской отчётности за прошлый год, а сумма увеличения не может превышать разницу между чистыми активами и суммой уставного капитала и резервного фонда. Деньги никто не вносит, номинал всех долей растёт пропорционально. Налоговый нюанс касается участников-физлиц: от НДФЛ освобождён только прирост номинала в результате переоценки основных средств (п. 19 ст. 217 НК), на прибыль это освобождение не распространяется: по письму Минфина от 19.12.2006 № 03-05-01-04/336 разница между старым и новым номиналом доли облагается НДФЛ на дату регистрации изменений, а уплаченный налог учитывается при продаже доли. У участников-организаций прирост номинала без изменения доли доходом не признаётся (пп. 15 п. 1 ст. 251 НК).
Что будет, если один из участников не внесёт дополнительный вклад?
Увеличение через дополнительные вклады всех участников состоится и без него, если сроки соблюдены: решение принимается 2/3 голосов, а каждый участник лишь вправе, но не обязан внести вклад пропорционально своей доле (п. 1 ст. 19 ФЗ-14). Номинал долей увеличится только у тех, кто внёс, поэтому доля «отказника» в процентах уменьшится. Если же вклад не внёс участник, подавший заявление по п. 2 ст. 19, и шестимесячный срок прошёл, увеличение признаётся несостоявшимся (п. 2.2 ст. 19), а внесённые другими деньги общество обязано вернуть.
Как ввести нового участника через увеличение уставного капитала?
Третье лицо подаёт заявление о принятии в общество с указанием размера и состава вклада, срока внесения и желаемой доли. Участники единогласно принимают решения о принятии его в общество, об увеличении капитала, о номинале и размере его доли и об изменении размеров долей остальных (п. 2 ст. 19 ФЗ-14). Устав не должен запрещать вклады третьих лиц. Номинал доли нового участника не может быть больше стоимости его вклада, а сама доля возникает у него только с момента регистрации изменений в ЕГРЮЛ. Это единственный способ ввести участника без сделки с долей и без нотариального договора купли-продажи.
Обязательно ли менять устав? А если у общества типовой устав?
Размер уставного капитала записан в уставе, поэтому вместе с Р13014 подаётся новая редакция устава или лист изменений (пп. «в» п. 1 ст. 17 ФЗ-129). Исключение — типовой устав: в нём размер капитала не указан, и общество лишь сообщает в регистрирующий орган об увеличении капитала и новых долях в течение того же месячного срока (п. 2.1 ст. 19 ФЗ-14), устав не подаётся и пошлина не платится.
Можно ли зачесть заём участника в счёт дополнительного вклада?
Да. По решению общего собрания, принятому всеми участниками единогласно, участники и третьи лица вправе зачесть денежные требования к обществу в счёт своих вкладов (п. 4 ст. 19 ФЗ-14). Так конвертируют в капитал займы учредителей: деньги обратно не переводят, вместо платёжки оформляют соглашение о зачёте, а в Р13014 директор подтверждает внесение вклада. Соглашение о зачёте и договор займа прикладывают к пакету как подтверждение внесения вклада.
Что будет, если пропустить срок подачи документов в ФНС?
Увеличение уставного капитала признаётся несостоявшимся (п. 2.2 ст. 19 ФЗ-14), даже если решение удостоверено и вклады внесены. Общество обязано в разумный срок вернуть деньги, а при невозврате — заплатить проценты по ст. 395 ГК; неденежные вклады возвращаются с возмещением упущенной выгоды (п. 3 ст. 19). Процедуру придётся начинать заново: новое решение у нотариуса, новые вклады, новая подача. Поэтому дату решения об итогах и месячный срок подачи ставьте в календарь сразу.
Когда уменьшение уставного капитала обязательно?
Главный случай — чистые активы меньше уставного капитала два года подряд и дольше. Если по окончании финансового года, следующего за вторым годом с таким соотношением, чистые активы всё ещё ниже капитала, общество не позднее шести месяцев после окончания этого года обязано либо уменьшить капитал до размера, не превышающего чистые активы, либо принять решение о ликвидации (п. 4 ст. 30 ФЗ-14). Второй случай — доля, перешедшая к обществу (например, при выходе участника), не распределена и не продана в течение года: её погашают с уменьшением капитала. Во всех остальных ситуациях уменьшение добровольное (п. 1 ст. 20 ФЗ-14), но не ниже 10 000 ₽ на дату подачи документов.
Сколько времени занимает уменьшение уставного капитала и что могут потребовать кредиторы?
Около трёх месяцев: решение у нотариуса, в течение трёх рабочих дней сообщение в регистрирующий орган, затем две публикации в «Вестнике государственной регистрации» с периодичностью раз в месяц (п. 3 ст. 20 ФЗ-14), после второй — подача Р13014 с новой редакцией устава и 5 рабочих дней регистрации. Кредиторы, чьи требования возникли до первой публикации, не позднее 30 дней с даты последней публикации вправе потребовать досрочного исполнения обязательства, а если это невозможно — его прекращения и возмещения убытков; срок исковой давности по таким требованиям — шесть месяцев (п. 5 ст. 20). Суд может отказать кредитору, если общество докажет, что его права не нарушены или обеспечены. Порядок целиком, с публикациями и Федресурсом, — на странице уменьшение уставного капитала ООО.
Как увеличить уставный капитал в акционерном обществе?
В АО капитал увеличивают выпуском дополнительных акций или повышением их номинала, а решение принимает общее собрание акционеров или совет директоров по правилам ст. 28 ФЗ-208; выпуск акций регистрирует Банк России, и только после этого изменения вносятся в устав. Нотариус здесь не удостоверяет решение: в непубличном обществе решение собрания подтверждает регистратор или нотариус, в публичном — только регистратор. Порядок для АО разобран на странице внесение изменений в АО.
Нужна ли оценка, если участник вносит вклад имуществом?
Да, всегда: денежную оценку неденежного вклада проводит независимый оценщик независимо от стоимости имущества, а участники не вправе утвердить оценку выше отчёта (п. 2 ст. 66.2 ГК). Порог «дороже 20 000 ₽» из закона об ООО не применяется с 2014 года. За завышение оценки участники и оценщик пять лет солидарно отвечают по долгам общества в пределах суммы завышения. Подробно про недвижимость, технику и налоги при таком вкладе — в статье вклад в уставный капитал имуществом.
Чем увеличение капитала отличается от вклада в имущество ООО?
Увеличение уставного капитала меняет цифру в ЕГРЮЛ и номиналы долей: нужны нотариус, Р13014 и новая редакция устава. Вклад в имущество (ст. 27 ФЗ-14) просто передаёт компании деньги или активы без изменения капитала и долей — без нотариуса, оценщика и регистрации, но с опорой на устав. Если цель — пополнить оборотные средства, а не показать капитал банку, инвестору или лицензирующему органу, второй путь быстрее. Сравнение вариантов — в статье вклад в имущество ООО без увеличения уставного капитала.
Наш офис в Санкт-Петербурге
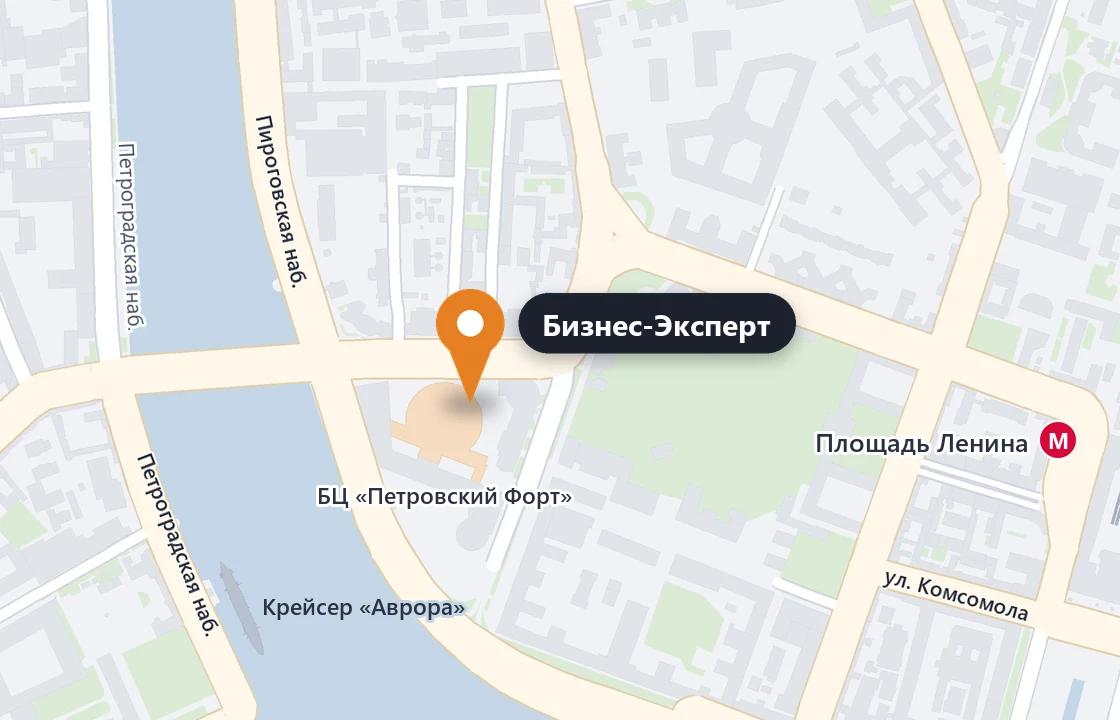
Финляндский пр-кт, д. 4А
БЦ «Петровский Форт», офис 714
Площадь Ленина, Горьковская
 WhatsApp
 Telegram